

เงินเฟ้อสหรัฐฯ แตะ 3.7% และราคาผู้ผลิตพุ่งขึ้น 1.3% ในเดือนกันยายน ภาวะเศรษฐกิจชะงักงันควบคู่กับเงินเฟ้อสูง (Stagflation) จะเป็นความเสี่ยงถัดไปของตลาดหรือไม่? ค่าจ้าง ราคาพลังงาน และอัตราผลตอบแทนพันธบัตรกำลังส่งสัญญาณอะไร
เงินเฟ้อเดือนกันยายนไม่ได้แค่สูงขึ้น แต่เริ่มขยายวงกว้าง
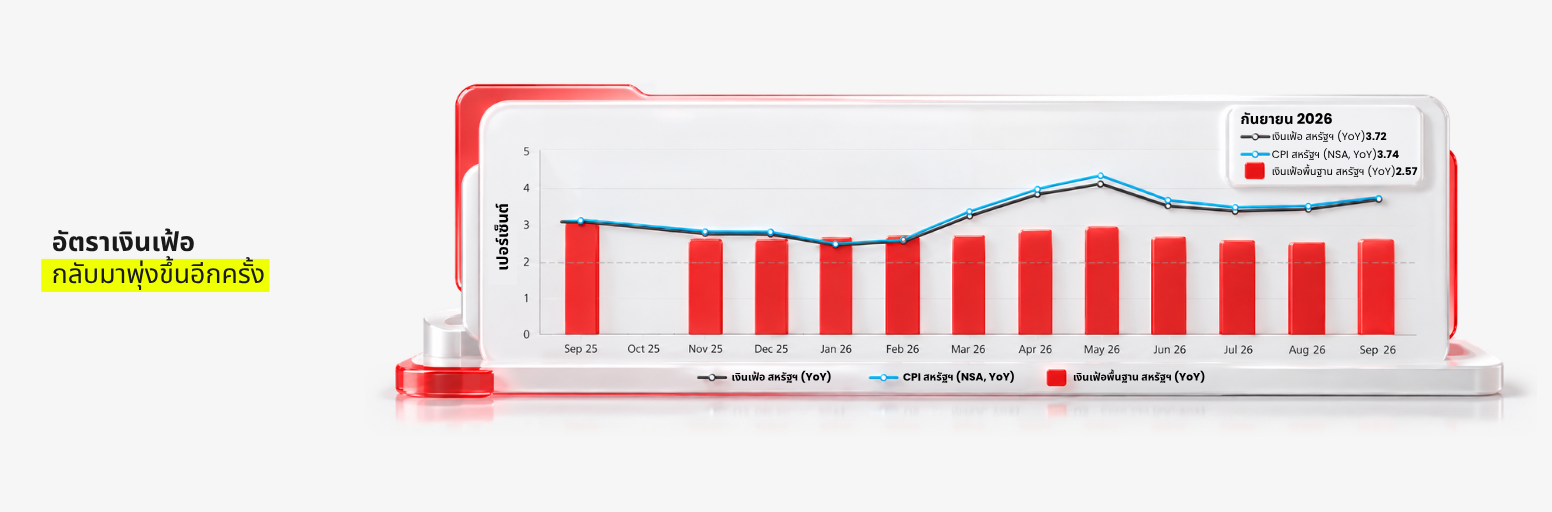
ดัชนีราคาผู้บริโภค (CPI) ทั่วไปของสหรัฐฯ เร่งขึ้นเป็น 3.7% เมื่อเทียบกับปีก่อน จาก 3.4% ในเดือนสิงหาคม ส่วนราคาผู้ผลิตพุ่งขึ้น 1.3% ภายในเดือนเดียว นับเป็นการเพิ่มขึ้นมากที่สุดตั้งแต่เดือนมีนาคม 2022 พลังงานยังเป็นปัจจัยหลัก แต่แรงกดดันด้านราคาไม่ได้จำกัดอยู่แค่น้ำมันเบนซินและน้ำมันดิบอีกต่อไป
ราคาสินค้าพื้นฐานขยับขึ้น ราคาภาคบริการยังลดลงยาก ต้นทุนผู้ผลิตเร่งตัว
ดังนั้น คำถามที่ตลาดกำลังเผชิญจึงไม่ใช่แค่ว่าเงินเฟ้อจะกลับไปอยู่ที่ 2% เมื่อไร แต่เริ่มกลายเป็นคำถามว่า:
สหรัฐฯ กำลังมุ่งหน้าไปสู่ภาวะเงินเฟ้อสูงควบคู่กับเศรษฐกิจชะงักงันหรือไม่?
เรื่องนี้สำคัญ เพราะภาวะเงินเฟ้อสูงพร้อมเศรษฐกิจชะงักงันเป็นสถานการณ์ที่รับมือยากที่สุดแบบหนึ่ง ทั้งสำหรับผู้กำหนดนโยบายและตลาด เงินเฟ้อยังสูง ขณะที่การเติบโตอ่อนแรงลง ธนาคารกลางจึงต้องเลือกระหว่างพยุงกิจกรรมทางเศรษฐกิจกับควบคุมราคา
อย่างไรก็ตาม ข้อมูลเดือนกันยายนไม่ได้ชี้ว่าสหรัฐฯ เข้าสู่วิกฤตแบบทศวรรษ 1970 อีกครั้งแล้ว อย่างน้อยก็ยังไม่ใช่ตอนนี้ ข้อสรุปที่เหมาะสมกว่าคือ เงินเฟ้อกำลังควบคุมได้ยากขึ้น แต่ปัจจัยหลายอย่างที่จำเป็นต่อการเกิดภาวะดังกล่าวอย่างแท้จริงยังไม่ปรากฏ
เงินเฟ้อกำลังขยายวงกว้างเกินกว่าราคาน้ำมัน
รายงาน CPI เดือนกันยายนออกมาน่ากังวลแทบทุกด้าน
พลังงานยังเป็นปัจจัยขับเคลื่อนหลัก
สำนักงานสถิติแรงงานสหรัฐฯ (BLS) รายงานว่า CPI ทั่วไปเพิ่มขึ้น 0.6% เมื่อเทียบกับเดือนก่อน และ 3.7% เมื่อเทียบกับปีก่อน ส่วน CPI พื้นฐาน (ไม่รวมอาหารและพลังงาน) เพิ่มขึ้น 0.3% จากเดือนก่อน และ 2.6% จากปีก่อน ราคาน้ำมันเบนซินเพียงอย่างเดียวคิดเป็นกว่าครึ่งของการเพิ่มขึ้นรายเดือน ดัชนีพลังงานพุ่งขึ้น 5.2% ในเดือนกันยายน หลังจากเพิ่มขึ้น 2.1% ในเดือนสิงหาคม และราคาน้ำมันเบนซินทะยานขึ้น 9.1%
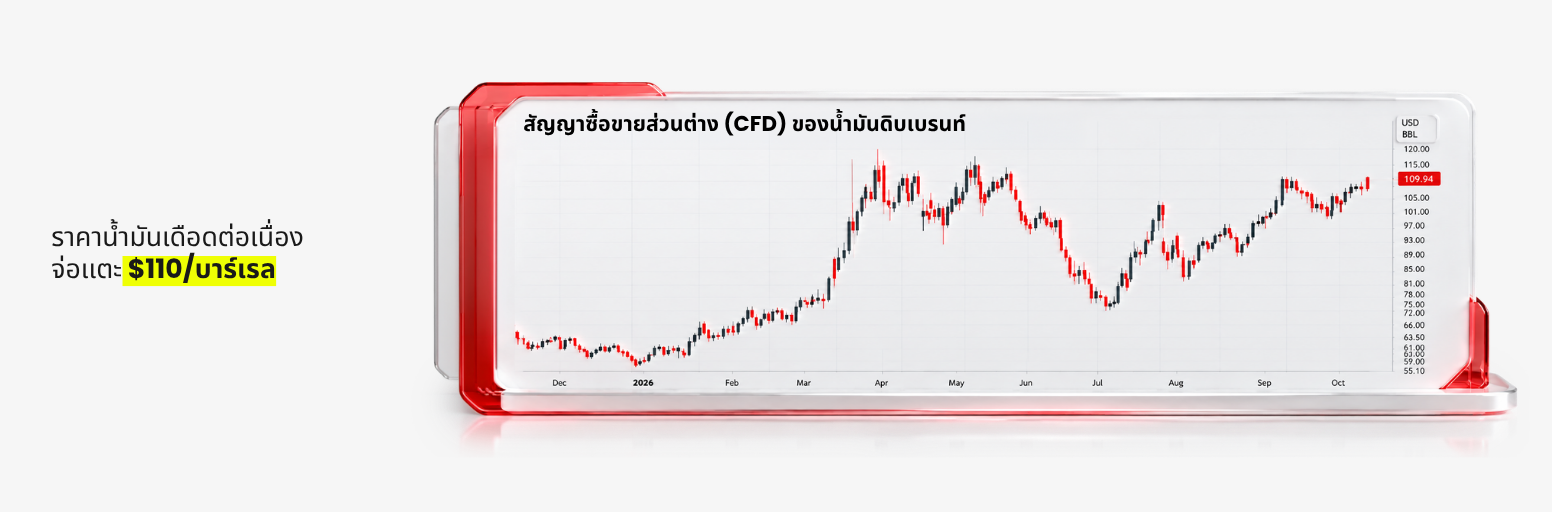
น้ำมันยังเป็นปัญหา ราคาน้ำมันดิบเบรนต์ซื้อขายอยู่ที่ประมาณ 110 ดอลลาร์สหรัฐต่อบาร์เรลในเช้าวันที่ 19 ตุลาคม ตามรายงานของ Fortune สำนักงานสารสนเทศพลังงานสหรัฐฯ (EIA) คาดว่าข้อจำกัดด้านอุปทานจากตะวันออกกลางจะดำเนินต่อไปจนถึงไตรมาส 4 แม้เส้นทางส่งออกทางเลือกจะช่วยให้การขนส่งค่อย ๆ ดีขึ้นก็ตาม
ราคาผู้ผลิตสะท้อนแรงกดดันที่ขยายวงกว้างขึ้น
แต่รายงานเดือนกันยายนยังส่งสัญญาณน่ากังวลยิ่งขึ้น ค่าใช้จ่ายด้านที่อยู่อาศัยเพิ่มขึ้น 0.4% สินค้าพื้นฐานมีราคาสูงขึ้น และบริการด้านการขนส่งยังอยู่ในระดับสูง
ในช่วงต้นน้ำ รายงานดัชนีราคาผู้ผลิต (PPI) เดือนกันยายนแสดงให้เห็นว่าราคาสินค้าและบริการสำหรับอุปสงค์ขั้นสุดท้ายพุ่งขึ้น 1.3% จากเดือนก่อน และ 6.3% จากปีก่อน โดยราคาสินค้าเพิ่มขึ้น 2.6% และบริการเพิ่มขึ้น 0.8% แม้ไม่นับอาหาร พลังงาน และบริการการค้า ราคาผู้ผลิตยังเพิ่มขึ้น 0.5% ในเดือนนั้น และ 5.0% เมื่อเทียบกับปีก่อน
นี่เป็นการเปลี่ยนแปลงสำคัญจากเมื่อเดือนก่อน ในบทความของ D Prime เรื่อง CPI สหรัฐฯ เป็นไปตามคาด แล้วทำไม Fed ยังขึ้นดอกเบี้ย? คำถามหลักคือเหตุใด Fed จึงขึ้นดอกเบี้ย ทั้งที่ CPI ทั่วไปทรงตัวที่ 3.4% ข้อมูลเดือนกันยายนทำให้เข้าใจการตัดสินใจครั้งนั้นได้ง่ายขึ้น
ประเด็นไม่ใช่แค่เงินเฟ้อยังสูงกว่าเป้าหมายอีกต่อไป ความเสี่ยงคือแรงกระแทกจากราคาพลังงานกำลังส่งผ่านไปยังเศรษฐกิจในวงกว้าง และเมื่อเกิดขึ้นแล้ว งานของ Fed จะยากขึ้นมาก
เดือนตุลาคมอาจเป็นช่วงพัก แต่เดือนธันวาคมเป็นอีกเรื่องหนึ่ง
เงินเฟ้อที่ร้อนแรงขึ้นไม่ได้แปลว่า Fed จะขึ้นดอกเบี้ยอีกครั้งในสัปดาห์หน้าโดยอัตโนมัติ
ตลาดกำลังแยกมุมมองต่อการประชุมสองครั้งถัดไป
เควิน วอร์ช ประธาน Fed ไม่ส่งสัญญาณว่าจะดำเนินการขั้นต่อไปอย่างไร ในการประชุม IMF และธนาคารโลกที่กรุงเทพฯ เมื่อวันที่ 16 ตุลาคม โดยระบุว่าจะยังไม่ด่วนตัดสินใจล่วงหน้า นับตั้งแต่การประชุมเดือนกันยายน เขากล่าวว่า “ภาพรวมของสถานการณ์ยังเป็นไปตามที่เราคาดไว้” ตามที่ Axios รายงาน
ณ วันที่ 20 ตุลาคม เครื่องมือ CME FedWatch ประเมินว่ามีโอกาสราว 85% ที่ Fed จะคงดอกเบี้ยในการประชุมวันที่ 27–28 ตุลาคม ส่วนการประชุมเดือนธันวาคมต่างออกไปมาก ตลาดประเมินว่ามีโอกาสราว 90% ที่จะขึ้นดอกเบี้ยอีกครั้งภายในตอนนั้น
เหตุใด Fed จึงรอดูข้อมูลเพิ่มเติมได้
ภาวะการเงินตึงตัวขึ้นมากแล้ว Fed ขึ้นดอกเบี้ยในเดือนกันยายน อัตราผลตอบแทนพันธบัตรรัฐบาลระยะยาวยังสูงกว่า 5% และดอกเบี้ยสินเชื่อบ้านก็สูง ขณะเดียวกัน การจ้างงานนอกภาคเกษตรเดือนกันยายนเพิ่มเพียง 29,000 ตำแหน่ง ส่วนอัตราว่างงานอยู่ที่ 4.2%
ข้อมูลเหล่านี้ทำให้ผู้กำหนดนโยบายมีเหตุผลที่จะรอดูหลักฐานเพิ่มก่อนขึ้นดอกเบี้ยอีกครั้ง แต่รายงานเงินเฟ้อที่ร้อนแรงอีกฉบับอาจทำให้มุมมองเปลี่ยนได้อย่างรวดเร็ว
เดือนตุลาคมอาจเป็นช่วงพัก แต่เดือนธันวาคมเป็นอีกเรื่องหนึ่ง
นี่คือภาวะเงินเฟ้อสูงควบคู่กับเศรษฐกิจชะงักงันจริงหรือ?
ภาวะนี้ไม่ได้หมายถึงแค่เงินเฟ้อสูง แต่เป็นการที่เงินเฟ้อสูงต่อเนื่องควบคู่กับเศรษฐกิจซบเซาเป็นเวลานาน มักมาพร้อมการจ้างงานที่แย่ลงและผลิตภาพที่อ่อนแอ
สหรัฐฯ มีปัญหาเงินเฟ้ออย่างชัดเจน แต่หลักฐานเรื่องเศรษฐกิจซบเซายังไม่หนักแน่นนัก และในหลายด้าน สถานการณ์วันนี้ต่างจากทศวรรษ 1970 มาก
ผู้บริโภคยังใช้จ่าย แต่ได้ของน้อยลง
กิจกรรมทางเศรษฐกิจยังแตกต่างกันไปในแต่ละภาคส่วน ไม่ได้อ่อนแอทั่วทั้งระบบ การลงทุนด้าน AI กำลังเฟื่องฟู การใช้จ่ายด้านเทคโนโลยียังแข็งแกร่ง และผู้บริโภคยังใช้จ่ายเพิ่มขึ้นเมื่อวัดเป็นตัวเงิน ยอดค้าปลีกเดือนกันยายนเพิ่มขึ้น 0.8% จากเดือนก่อน และ 6.3% จากปีก่อน
อย่างไรก็ตาม ยอดค้าปลีกไม่ได้ปรับผลของเงินเฟ้อ และราคาผู้บริโภคเพิ่มขึ้น 0.6% ในเดือนเดียวกัน หากไม่นับสถานีบริการน้ำมัน ยอดขายเพิ่มขึ้นเพียง 0.2% ผู้บริโภคยังใช้จ่ายอยู่ แต่เงินทุกดอลลาร์ซื้อสินค้าได้น้อยลง นี่สร้างความลำบาก แต่ยังไม่เท่ากับภาวะเศรษฐกิจชะงักงันทั่วทั้งระบบ
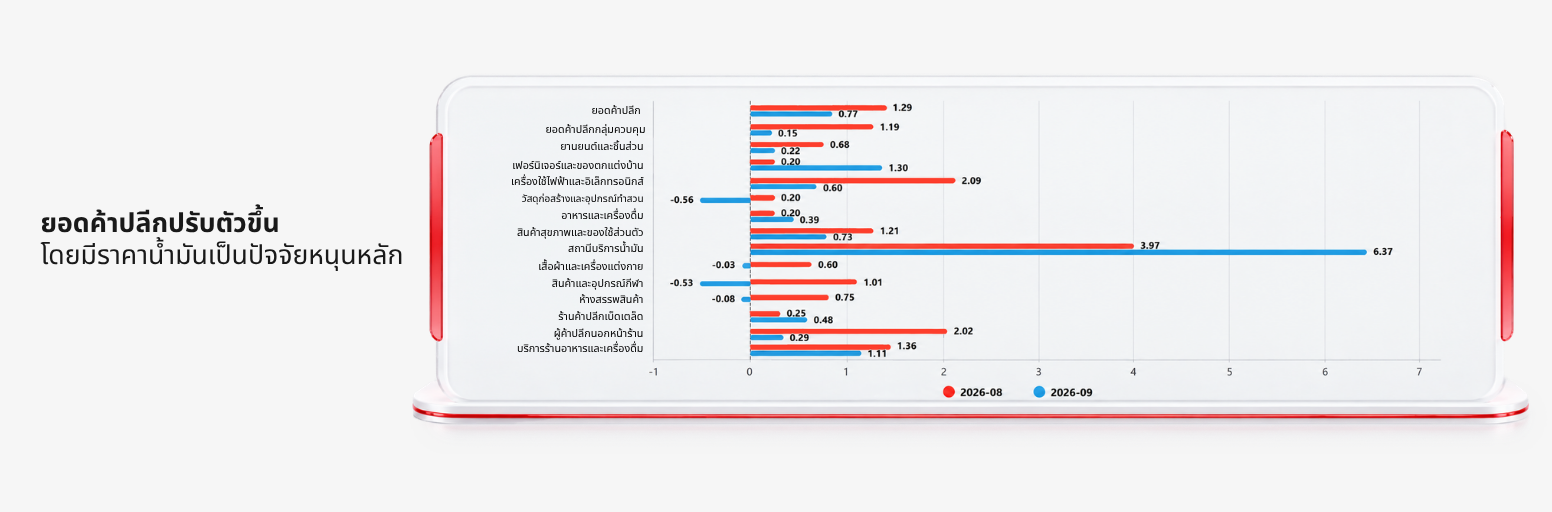
เศรษฐกิจสหรัฐฯ ยังแตกต่างกันมากในแต่ละภาคส่วน ดังที่ D Prime ระบุไว้ใน แนวโน้มตลาดไตรมาส 4 ปี 2026 การลงทุนด้าน AI ศูนย์ข้อมูล และเทคโนโลยียังแข็งแกร่ง ขณะที่ภาคส่วนที่อ่อนไหวต่อดอกเบี้ยอ่อนแอกว่า ภาพการฟื้นตัวไม่เท่ากันนี้ทำให้บางภาคส่วนคล้ายเผชิญภาวะเงินเฟ้อสูงพร้อมเศรษฐกิจซบเซา แต่ยังไม่ใช่ภาพรวมของทั้งประเทศ
ยังไม่เกิดวงจรค่าจ้างกับราคาที่ผลักดันกันเอง
ปัจจัยสำคัญที่ยังไม่เห็นคือค่าจ้าง ในเดือนกันยายน รายได้เฉลี่ยต่อชั่วโมงเพิ่มขึ้นเพียง 0.1% จากเดือนก่อน และ 3.0% จากปีก่อน เงินเฟ้อเพิ่มขึ้นเร็วกว่าค่าจ้าง ทำให้รายได้เฉลี่ยรายชั่วโมงที่แท้จริงลดลง 0.5% ในเดือนกันยายน และลดลง 0.7% จากปีก่อน
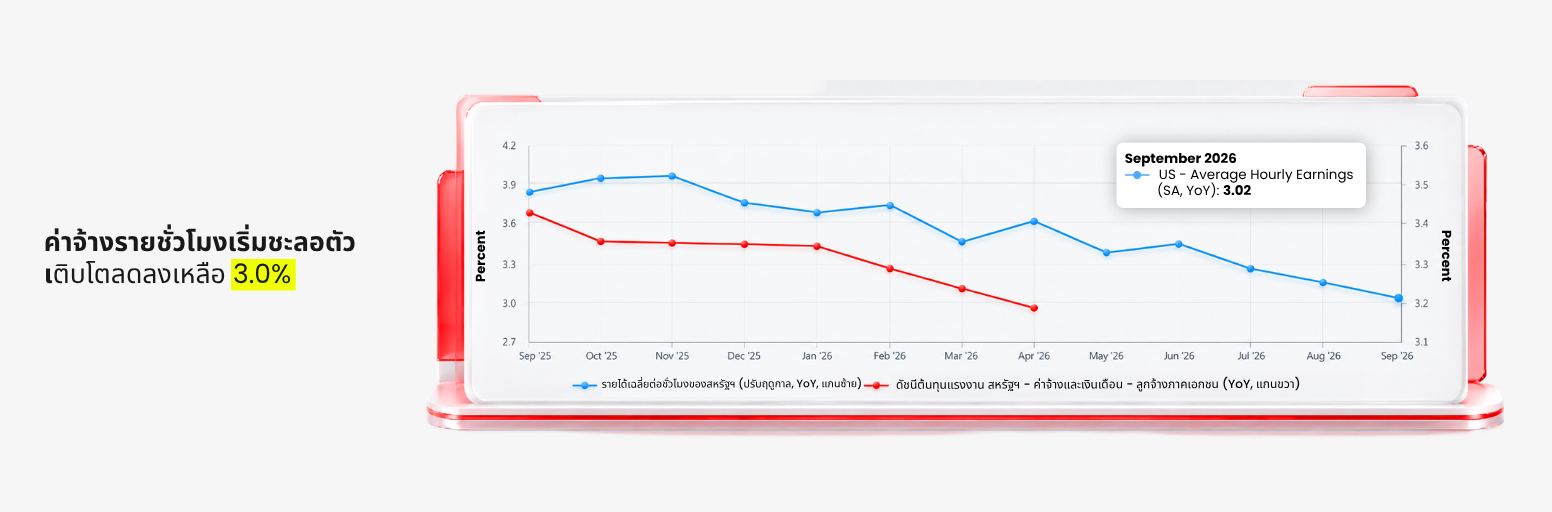
สำหรับครัวเรือน นี่เป็นข่าวร้าย แต่สำคัญต่อแนวโน้มเงินเฟ้อ ในวงจรค่าจ้างและราคาที่ผลักดันกันเองแบบคลาสสิก แรงงานจะเรียกร้องค่าจ้างสูงขึ้นมากเพื่อตอบสนองต่อค่าครองชีพที่เพิ่มขึ้น บริษัทต่าง ๆ จะขึ้นราคาเพื่อชดเชยต้นทุน และวงจรจะดำเนินต่อไปไม่สิ้นสุด พลวัตเช่นนี้เป็นหัวใจของช่วงเงินเฟ้อสูงครั้งใหญ่ (Great Inflation) เมื่อเงินเฟ้อระดับสูงฝังตัวในข้อตกลงค่าจ้าง การกำหนดราคา และความคาดหวังระยะยาว
ข้อมูลแรงงานเดือนกันยายนชี้ไปในทิศทางตรงกันข้าม การเติบโตของค่าจ้างตัวเงิน (ยังไม่หักเงินเฟ้อ) กำลังชะลอลง ค่าจ้างที่แท้จริงกำลังลดลง และการจ้างงานเติบโตอย่างอ่อนแรง แรงกดดันด้านพลังงานกำลังส่งผ่านไปยังราคา แต่ยังไม่มีสัญญาณชัดเจนว่ากระบวนการเงินเฟ้อเข้าสู่ช่วงที่ฝังตัวเหนียวแน่นที่สุดแล้ว
เศรษฐกิจใช้พลังงานน้อยลง
เศรษฐกิจสหรัฐฯ ใช้พลังงานเข้มข้นน้อยกว่ามากเมื่อเทียบกับทศวรรษ 1970 ข้อมูลจาก EIA แสดงว่า ความเข้มข้นการใช้พลังงานของสหรัฐฯ ซึ่งหมายถึงปริมาณพลังงานที่ใช้ต่อ GDP ที่แท้จริง 1 หน่วย ลดลงประมาณครึ่งหนึ่งตั้งแต่ปี 1983
แรงกระแทกด้านอุปทานครั้งใหญ่ยังส่งผลกระทบต่อครัวเรือน การขนส่งสินค้า สายการบิน ภาคการผลิต และเงินเฟ้อได้ แต่เศรษฐกิจไม่ได้พึ่งพาน้ำมันแต่ละบาร์เรลที่เพิ่มเข้ามาโดยตรงมากเท่ากับในทศวรรษ 1970 แล้ว
นโยบายการเงินเปลี่ยนไปแล้ว
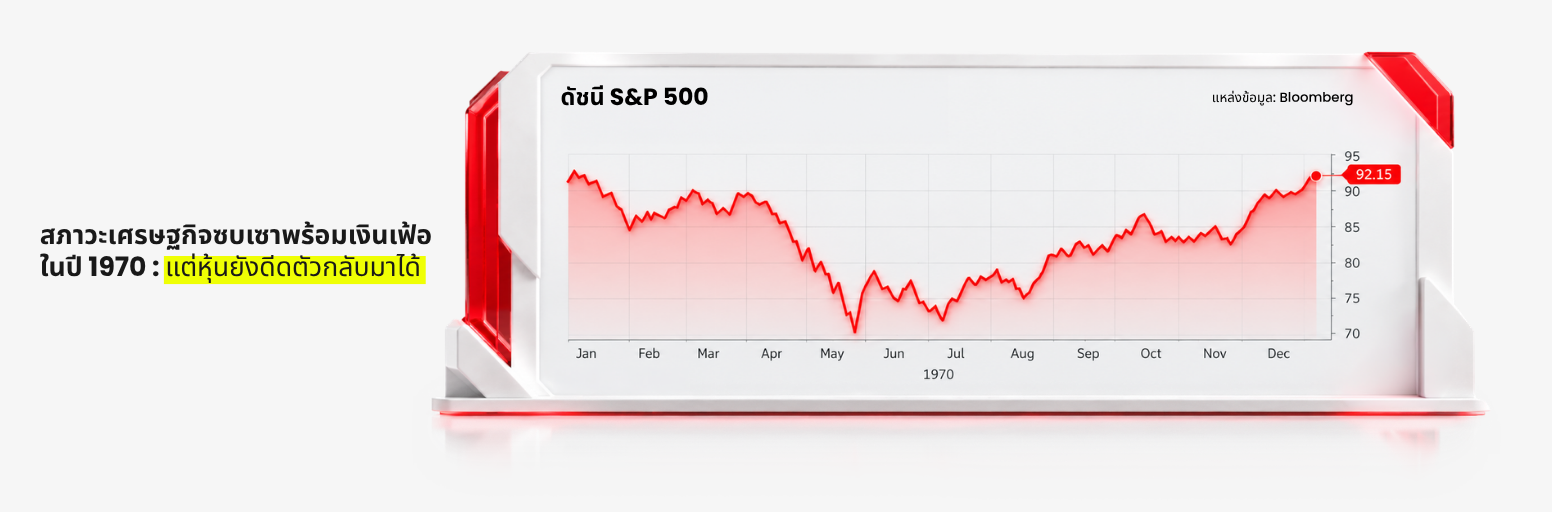
ช่วงเงินเฟ้อสูงครั้งใหญ่กินเวลาประมาณปี 1965 ถึง 1982 มีวิกฤตพลังงานครั้งใหญ่สองครั้ง และท้ายที่สุดต้องอาศัย Fed ภายใต้การนำของพอล โวลเกอร์ขึ้นอัตราดอกเบี้ยเงินกู้ระหว่างธนาคารข้ามคืนของ Fed จนเกือบ 20% เพื่อสยบเงินเฟ้อ ปัจจุบัน ธนาคารกลางมีกรอบการรักษาเสถียรภาพราคาอย่างชัดเจนขึ้น และระมัดระวังมากกว่าเดิมไม่ให้ความคาดหวังเงินเฟ้อหลุดจากการควบคุม แม้สิ่งนี้ไม่ได้รับประกันความสำเร็จ แต่ทำให้โอกาสเกิดเหตุการณ์ซ้ำรอยทศวรรษ 1970 แบบตรงตัวลดลงมาก
ดังนั้น ข้อสรุปที่ถูกต้องไม่ใช่ว่าภาวะเงินเฟ้อสูงพร้อมเศรษฐกิจชะงักงันกลับมาแล้ว ตลาดกำลังกังวลว่าภาวะนี้อาจเกิดขึ้น และความเสี่ยงจะเพิ่มขึ้นหากเงินเฟ้อยังกระจายเป็นวงกว้าง ขณะที่การเติบโตเริ่มอ่อนแรงลงอย่างมีนัยสำคัญ
AI กำลังผลักเงินเฟ้อขึ้น ก่อนที่จะช่วยลดเงินเฟ้อ
ยังมีอีกปัจจัยที่ทำให้ภาพรวมซับซ้อนขึ้น นั่นคือปัญญาประดิษฐ์ (AI)
แรงกดดันด้านอุปสงค์เกิดขึ้นก่อน
มักอธิบายกันว่า AI จะเป็นเทคโนโลยีที่ช่วยลดเงินเฟ้อในอนาคต หากช่วยเพิ่มผลิตภาพแรงงานและลดต้นทุนดำเนินงานได้ ก็จะช่วยขยายอุปทานทางเศรษฐกิจในที่สุด แต่สิ่งที่ Fed ต้องคำนึงถึงคือจังหวะเวลา แรงกดดันด้านเงินเฟ้อมาก่อน ส่วนผลดีด้านผลิตภาพจะตามมาทีหลัง
มีการใช้เงินหลายพันล้านดอลลาร์ไปกับศูนย์ข้อมูล ชิปประมวลผลกราฟิก (GPU) ไฟฟ้า อุปกรณ์เครือข่าย และการก่อสร้าง การลงทุนชุดเดียวกันนี้อยู่เบื้องหลังความผันผวนของหุ้นชิปในเดือนนี้ ซึ่งเราได้วิเคราะห์ไว้ในบทความ กังวลรายได้ OpenAI: กระแสชิป AI กำลังชะลอจริงหรือ? จนกว่าผลิตภาพจะเพิ่มทัน การบูมของ AI อาจทำให้บางภาคส่วนของเศรษฐกิจร้อนแรงกว่าที่ควรจะเป็น
Fed พูดถึงเรื่องนี้แล้ว
ลิซา คุก ผู้ว่าการ Fed กล่าวถึงความตึงเครียดนี้โดยตรงใน สุนทรพจน์เมื่อวันที่ 28 กันยายน เธอสังเกตว่าราคาสินค้าที่เกี่ยวข้องกับ AI พุ่งสูงขึ้น และการลงทุนในศูนย์ข้อมูลต้องใช้ปัจจัยนำเข้า เช่น แรงงานก่อสร้างและพลังงาน เธอคาดว่าผลิตภาพจะช่วยให้เงินเฟ้อลดลงเล็กน้อยในอีกไม่กี่ปีข้างหน้า แต่กล่าวว่าไม่คิดว่าผลดีดังกล่าว “จะเกิดขึ้นทันเวลาเพื่อชดเชยแรงกดดันเงินเฟ้อที่กำลังขยายวงกว้างในช่วงปลายปีนี้”
ไมเคิล บาร์ ผู้ว่าการ Fed เสนอความเห็นคล้ายกันใน วันถัดมา โดยกล่าวถึง “การพุ่งขึ้นของราคาชิปคอมพิวเตอร์และอุปกรณ์ที่เกี่ยวข้อง” และเตือนว่า “ราคาที่สูงขึ้นเหล่านั้นกำลังส่งผลต่อสินค้าอื่น ๆ ที่ต้องใช้ชิป”
ดังนั้น น้ำมันไม่ใช่ปัจจัยเงินเฟ้อเพียงอย่างเดียว AI อาจกำลังเพิ่มแรงกดดันด้านอุปสงค์ในจังหวะที่ Fed พยายามชะลอเศรษฐกิจพอดี
ตลาดพันธบัตรอาจเป็นข้อจำกัดที่ใหญ่กว่า
ความเสี่ยงเร่งด่วนที่สุดต่อตลาดอาจไม่ใช่การขึ้นดอกเบี้ย 25 จุดพื้นฐาน (basis points) ของ Fed อีกครั้ง แต่อาจเป็นระดับอัตราดอกเบี้ยระยะยาวที่ตลาดพันธบัตรกำหนดขึ้นมาแล้ว
อัตราผลตอบแทนพันธบัตรระยะยาวกำลังทำหน้าที่แทน Fed
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปีปิดที่ 5.12% และอายุ 30 ปีอยู่ที่ 5.42% เมื่อวันที่ 20 ตุลาคม ตามข้อมูลจากกระทรวงการคลังสหรัฐฯ ดังนั้น ภาวะการเงินยังคงตึงตัว แม้ Fed จะรอในเดือนตุลาคม
Fed ควบคุมอัตราดอกเบี้ยระยะสั้นข้ามคืนได้โดยตรง แต่ไม่ได้ควบคุมอัตราผลตอบแทนพันธบัตรอายุ 10 ปีหรือ 30 ปี ซึ่งสะท้อนทั้งความคาดหวังเงินเฟ้อ การเติบโต การกู้ยืมภาครัฐ และส่วนชดเชยความเสี่ยงจากการถือพันธบัตรระยะยาว (term premium) เราอธิบายไว้ใน แนวโน้มตลาดไตรมาส 4 ปี 2026 ว่าเหตุใดตลาดพันธบัตรจึงทำให้ภาวะการเงินตึงตัวเร็วกว่า Fed และวิเคราะห์แรงกดดันเชิงโครงสร้างไว้ในบทความ อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ยังสูง: วิกฤตหนี้กำลังมา?
ฐานะการคลังและการเลือกตั้งกลางเทอม
แรงกดดันด้านการคลังที่อยู่เบื้องหลังอัตราผลตอบแทนพันธบัตรกำลังเพิ่มขึ้น ไม่ได้ลดลง สำนักงานงบประมาณรัฐสภาสหรัฐฯ (CBO) ประเมินว่าการขาดดุลงบประมาณรัฐบาลกลางรวม 2.0 ล้านล้านดอลลาร์สหรัฐในปีงบประมาณ 2026 มากกว่าปีก่อน 218 พันล้านดอลลาร์สหรัฐ
การเลือกตั้งกลางเทอมวันที่ 3 พฤศจิกายนเพิ่มความไม่แน่นอนอีกชั้นหนึ่ง สำหรับตลาด คำถามที่สำคัญเป็นเรื่องผลในทางปฏิบัติมากกว่าฝ่ายการเมือง ได้แก่ สภาคองเกรสชุดใหม่จะผ่านกฎหมายการคลังสำคัญได้ง่ายขึ้นหรือยากขึ้น กฎระเบียบเกี่ยวกับ AI ศูนย์ข้อมูล และพลังงานจะเปลี่ยนไปหรือไม่ และความไม่แน่นอนจะกระทบการออกพันธบัตรรัฐบาลหรือความเชื่อมั่นต่อแนวโน้มการคลังหรือไม่ การเลือกตั้งอาจเปลี่ยนเส้นทางได้ แต่คงไม่ทำให้ปัญหาพื้นฐานหายไป
ความหมายต่อสินทรัพย์อื่น ๆ
อัตราผลตอบแทนระยะยาวที่สูงขึ้นส่งผลกระทบหนักที่สุดต่อสินทรัพย์ที่มูลค่าขึ้นอยู่กับกำไรในอนาคตอันไกล ส่วนบริษัทที่เติบโตจริงและมีกระแสเงินสดยังมีโอกาสทำผลงานดีกว่าตลาด สำหรับหุ้น ดอลลาร์ และทองคำ เราอธิบายไว้ในบทความ Fed, ECB และ BOJ ขึ้นดอกเบี้ย: ดอกเบี้ยสูงยาวนานจะเป็นระบอบใหม่ของโลกหรือไม่? ว่าสินทรัพย์เหล่านี้มักตอบสนองอย่างไรในภาวะที่ดอกเบี้ยสูงอยู่นาน
น้ำมันเป็นปัจจัยเงินเฟ้อเพียงอย่างเดียวที่ Fed แก้ไขไม่ได้ เมื่อ EIA คาดว่าราคาน้ำมันดิบเบรนต์จะเฉลี่ยราว 105 ดอลลาร์สหรัฐต่อบาร์เรลในไตรมาส 4 การขึ้นดอกเบี้ยทำได้เพียงชะลออุปสงค์ให้มากพอที่จะจำกัดผลกระทบระลอกถัดไป
เทรดเดอร์ควรจับตาอะไรต่อไป?
อีกไม่กี่สัปดาห์ข้างหน้าจะแสดงให้เห็นว่าเงินเฟ้อเดือนกันยายนเป็นแรงกระแทกชั่วคราว หรือเป็นจุดเริ่มต้นของปัญหาที่ต่อเนื่องกว่าเดิม
27–28 ตุลาคม: การประชุม FOMC
ตลาดส่วนใหญ่คาดว่า Fed จะคงดอกเบี้ย ดังนั้นถ้อยแถลงจะสำคัญกว่าผลการตัดสินใจ จับตาวอร์ชว่าจะเน้นให้รอดูข้อมูลอย่างอดทน หรือส่งสัญญาณว่าเดือนธันวาคมมีแนวโน้มเป็นช่วงเวลาขึ้นดอกเบี้ยครั้งต่อไป
3 พฤศจิกายน: การเลือกตั้งกลางเทอมของสหรัฐฯ
จับตาการเปลี่ยนแปลงของแนวโน้มการคลัง หรือความคาดหวังด้านการออกพันธบัตรรัฐบาลที่อาจดันอัตราผลตอบแทนระยะยาวให้สูงขึ้น
6 พฤศจิกายน: รายงานการจ้างงานเดือนตุลาคม
เดือนกันยายนมีการจ้างงานใหม่เพียง 29,000 ตำแหน่ง หากตัวเลขครั้งนี้ยังอ่อนแอ จะยิ่งสนับสนุนมุมมองว่าอุปสงค์กำลังเย็นลง แม้ตัวเลขเงินเฟ้อทั่วไปยังสูง แต่ถ้าการจ้างงานฟื้นตัว Fed ก็จะมีพื้นที่ขึ้นดอกเบี้ยมากขึ้น
10 และ 13 พฤศจิกายน: รายงาน CPI และ PPI เดือนตุลาคม
CPI อาจเป็นข้อมูลที่สำคัญที่สุด หากเงินเฟ้อด้านพลังงานชะลอและ CPI พื้นฐานทรงตัว ตัวเลขเดือนกันยายนก็จะดูเหมือนแรงกระแทกชั่วคราวมากขึ้น แต่หาก CPI พื้นฐานเร่งขึ้นอีก การถกเถียงเรื่องภาวะเงินเฟ้อสูงพร้อมเศรษฐกิจชะงักงันก็จะปัดตกได้ยากขึ้น รายงาน PPI วันที่ 13 พฤศจิกายนจะแสดงให้เห็นว่าการพุ่งขึ้น 1.3% ของราคาผู้ผลิตในเดือนกันยายนเป็นเหตุการณ์ครั้งเดียวหรือไม่
นอกเหนือจากปฏิทินข้อมูลแล้ว ให้จับตาสัญญาณสามอย่าง ได้แก่ ราคาน้ำมันดิบเบรนต์ อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี และการเติบโตของค่าจ้างที่แท้จริง ทั้งสามตัวชี้วัดจะช่วยบอกว่าแรงกระแทกกำลังขยายวงกว้างหรือไม่ ภาวะการเงินตึงตัวขึ้นอีกหรือไม่ และครัวเรือนรับแรงกดดันได้มากเพียงใด
ภาวะเงินเฟ้อสูงพร้อมเศรษฐกิจชะงักงันเป็นความเสี่ยง แต่ยังไม่ใช่กรณีหลัก
สิ่งที่เปลี่ยนไปในเดือนกันยายน
เดือนกันยายนเปลี่ยนภาพรวมเงินเฟ้อ CPI เร่งขึ้น ราคาผู้ผลิตพุ่งแรง แรงกดดันจากพลังงานขยายวงกว้าง และตลาดคาดว่าจะขึ้นดอกเบี้ยอีกครั้งก่อนสิ้นปีมากขึ้น การเปลี่ยนแปลงเหล่านี้ไม่ใช่เรื่องเล็ก แต่ยังไม่ใช่หลักฐานว่าสหรัฐฯ กำลังกลับไปสู่ทศวรรษ 1970 การเติบโตของค่าจ้างชะลอลง รายได้ที่แท้จริงกำลังถูกกดดัน ไม่ได้ร้อนแรงเกินไป เศรษฐกิจใช้พลังงานน้อยลงมาก และการชะลอตัวยังเกิดไม่เท่ากันในแต่ละภาคส่วน ไม่ได้ลุกลามเป็นภาวะถดถอย
พื้นที่ให้ผิดพลาดเหลือน้อยลง
การเปลี่ยนแปลงที่ใหญ่กว่าคือ ตลาดเข้าสู่ภาวะที่เงินเฟ้อ การเติบโต และอัตราดอกเบี้ยอาจเคลื่อนไหวสวนทางกันได้พร้อมกัน ทำให้รายงานเงินเฟ้อแต่ละครั้งสำคัญยิ่งขึ้น และทำให้สินทรัพย์ที่ต้องพึ่งพาสภาพคล่องราคาถูกมีพื้นที่ให้ผิดพลาดน้อยลง
โดยทีมวิเคราะห์ D Prime
งานวิจัยกลยุทธ์เศรษฐกิจมหภาคและตลาด โดยทีมวิเคราะห์ภายในของ D Prime
การเปิดเผยความเสี่ยง
การซื้อขายหลักทรัพย์ ฟิวเจอร์ส สัญญาซื้อขายส่วนต่าง (CFDs) และผลิตภัณฑ์ทางการเงินอื่น ๆ มีความเสี่ยงสูง เนื่องจากมูลค่าและราคาของตราสารทางการเงินเหล่านี้อาจผันผวนอย่างรวดเร็วและคาดการณ์ได้ยาก ความไม่แน่นอนดังกล่าวอาจเกิดจากความเคลื่อนไหวของตลาดที่ไม่เอื้ออำนวยและคาดเดาไม่ได้ เหตุการณ์ทางภูมิรัฐศาสตร์ การประกาศข้อมูลเศรษฐกิจ และสถานการณ์ไม่คาดคิดอื่น ๆ คุณอาจเผชิญการขาดทุนอย่างมีนัยสำคัญ รวมถึงการขาดทุนที่เกินกว่าเงินลงทุนเริ่มต้นได้ภายในระยะเวลาอันสั้น
คุณควรทำความเข้าใจลักษณะและความเสี่ยงโดยธรรมชาติของการซื้อขายตราสารทางการเงินแต่ละประเภทอย่างถี่ถ้วน ก่อนทำธุรกรรมใด ๆ กับ D Prime เมื่อคุณทำธุรกรรมกับเรา ถือว่าคุณรับทราบและยอมรับความเสี่ยงดังกล่าวแล้ว
ข้อจำกัดความรับผิดชอบ
ข้อมูลในเอกสารนี้จัดทำขึ้นเพื่อวัตถุประสงค์ในการให้ข้อมูลทั่วไปและเพื่อการศึกษาเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน คำแนะนำทางการเงิน คำแนะนำด้านการเทรด ข้อเสนอแนะ หรือการเสนอซื้อ เสนอขาย หรือชักชวนให้ซื้อขายตราสารทางการเงินใด ๆ หรือเข้าร่วมกลยุทธ์การเทรดใด ๆ
การเทรดผลิตภัณฑ์ที่มีเลเวอเรจ เช่น สัญญาซื้อขายส่วนต่าง (CFDs) มีความเสี่ยงสูงต่อการขาดทุน และอาจไม่เหมาะสำหรับนักลงทุนทุกคน ผลการดำเนินงานในอดีตไม่สามารถใช้เป็นเครื่องบ่งชี้ผลลัพธ์ในอนาคตได้ การอ้างอิงถึงแนวโน้มตลาด ผลการดำเนินงานของสินทรัพย์ ระดับราคา หรือข้อความคาดการณ์ล่วงหน้าใด ๆ เป็นเพียงความคิดเห็นหรือบทวิเคราะห์ภาพรวมตลาด ณ วันที่เผยแพร่ และอาจเปลี่ยนแปลงได้โดยไม่ต้องแจ้งให้ทราบล่วงหน้า
บทความนี้ไม่ได้คำนึงถึงวัตถุประสงค์ สถานะทางการเงิน หรือระดับการยอมรับความเสี่ยงของนักลงทุนแต่ละราย ผู้อ่านควรศึกษาข้อมูลอย่างเป็นอิสระและขอคำแนะนำจากผู้เชี่ยวชาญก่อนตัดสินใจลงทุนหรือทำการเทรดใด ๆ D Prime และบริษัทในเครือไม่รับรองหรือรับประกันความถูกต้อง ความครบถ้วน หรือความน่าเชื่อถือของข้อมูลนี้ และขอปฏิเสธความรับผิดใด ๆ ต่อความสูญเสียหรือความเสียหาย ไม่ว่าทางตรง ทางอ้อม โดยบังเอิญ สืบเนื่อง หรือในลักษณะอื่นใด ที่เกิดขึ้นจากหรือเกี่ยวข้องกับการใช้หรือการเชื่อถือข้อมูลที่ปรากฏในเอกสารนี้ ข้อมูลข้างต้นไม่ควรถูกใช้หรือถือเป็นพื้นฐานในการตัดสินใจเทรด หรือเป็นคำเชิญชวนให้ทำธุรกรรมใด ๆ และไม่ควรใช้รายงานนี้แทนการพิจารณาอย่างเป็นอิสระของคุณเอง
“D Prime” เป็นชื่อแบรนด์ของ D Prime Vanuatu Limited ซึ่งเป็นบริษัทที่จัดตั้งขึ้นและอยู่ภายใต้การกำกับดูแลของ Vanuatu Financial Services Commission (หมายเลขบริษัท: 700238) ทั้งนี้ ความพร้อมให้บริการของผลิตภัณฑ์และบริการอาจแตกต่างกันไปตามประเทศหรือพื้นที่ และข้อกำหนดด้านกฎระเบียบที่เกี่ยวข้อง