

CPI สหรัฐฯ ออกมาตามคาด แต่ Fed ยังขึ้นดอกเบี้ย ดูว่า Core CPI PPI ราคาน้ำมัน และอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ เปลี่ยนมุมมองต่อเงินเฟ้อและทิศทางดอกเบี้ยอย่างไร
ยังกดดันให้ Fed ขึ้นดอกเบี้ย
CPI สหรัฐทรงตัวที่ 3.4% ทำไม Fed ยังขึ้นดอกเบี้ย?
เงินเฟ้อสหรัฐออกมาแทบตรงกับที่ตลาดคาดไว้ แต่ Fed ยังตัดสินใจขึ้นดอกเบี้ย
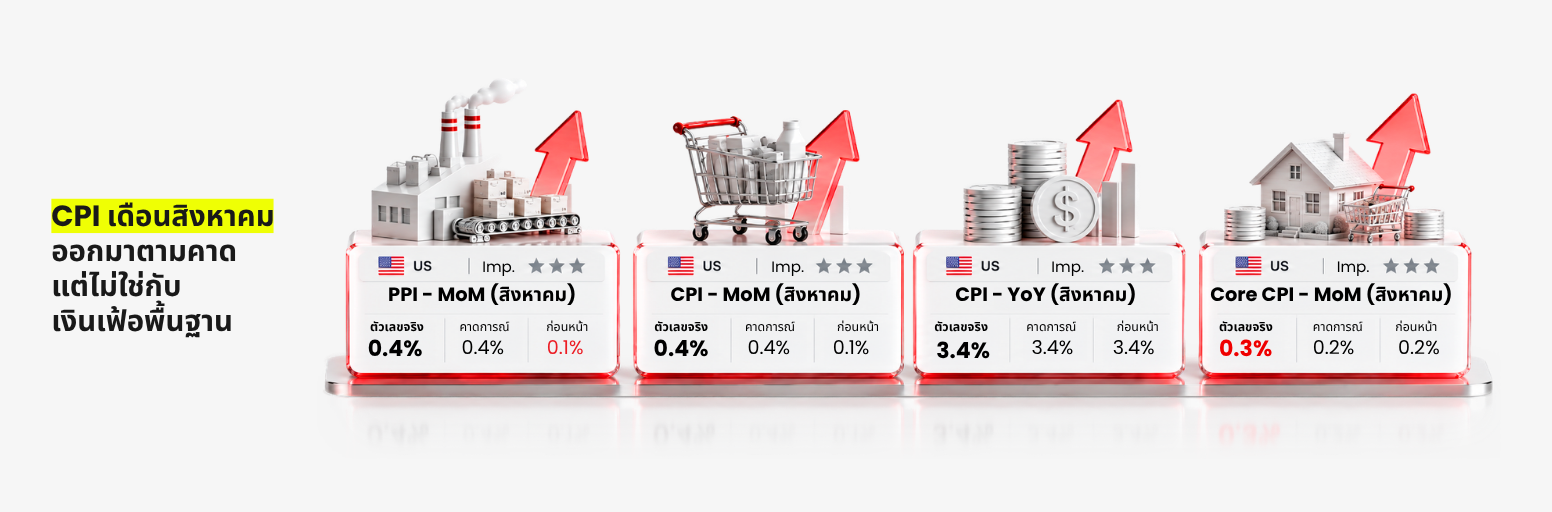
ตามรายงานดัชนีราคาผู้บริโภคของสหรัฐ (CPI) เดือนสิงหาคมจากสำนักงานสถิติแรงงานสหรัฐ เงินเฟ้อทั่วไปทรงตัวที่ 3.4% เทียบกับปีก่อนหน้า ขณะที่เงินเฟ้อพื้นฐาน (Core CPI) ชะลอลงสู่ 2.4% ซึ่งเป็นระดับต่ำสุดเมื่อเทียบรายปีนับตั้งแต่เดือนมีนาคม 2021
หากดูจากตัวเลขเพียงอย่างเดียว รายงานเงินเฟ้อนี้แทบไม่ได้ดูเหมือนปัจจัยที่จะทำให้ Fed กลับมาใช้นโยบายการเงินเข้มงวดอีกครั้ง
แต่ตลาดกลับให้ความสำคัญกับปัจจัยอื่น
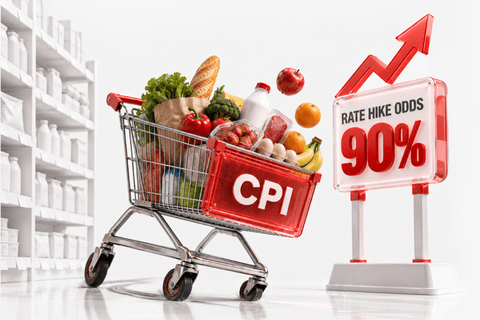
ดัชนีราคาผู้ผลิตของสหรัฐ (PPI) ที่ออกมาสูงกว่าคาดเป็นปัจจัยแรกที่ดันให้ตลาดเพิ่มคาดการณ์การขึ้นดอกเบี้ยในเดือนกันยายนอย่างชัดเจน จากนั้นตัวเลข CPI ก็ผลักดันความเป็นไปได้นี้ให้เข้าใกล้ 90%
และในวันที่ 16 กันยายน ตลาดก็ได้เห็นผลลัพธ์ตามที่ประเมินไว้ นั่นคือ ธนาคารกลางสหรัฐ (Fed) ปรับขึ้นดอกเบี้ย 25 จุดพื้นฐาน สู่ระดับ 3.75%–4.00% ซึ่งเป็นการขึ้นดอกเบี้ยครั้งแรกนับตั้งแต่ปี 2023
แล้วตลาดและ Fed เห็นอะไรเบื้องหลังตัวเลขเงินเฟ้อที่ดูเหมือนไม่รุนแรงเหล่านี้?
คำตอบอยู่ในรายละเอียดที่ซ่อนอยู่ใต้ตัวเลขรายปี นั่นคือ ต้นทุนพลังงานฝั่งผู้ผลิตกำลังปรับขึ้นแรง เงินเฟ้อพื้นฐานรายเดือน เร่งขึ้นเป็น 0.3% และความเสี่ยงที่เงินเฟ้อจะลดลงช้ากว่าคาดเริ่มยากที่จะมองข้าม
การขึ้นดอกเบี้ยเดือนกันยายนเกิดขึ้นไปแล้ว
คำถามที่สำคัญกว่าคือ Fed จะหยุดแค่นั้นหรือไม่
Market Dive สัปดาห์นี้จะพาไปดูว่า ดัชนีราคาผู้ผลิตของสหรัฐ (PPI) และดัชนีราคาผู้บริโภคของสหรัฐ (CPI) กำลังบอกอะไรกับตลาดจริง ๆ ทำไม Fed จึงกลับมาขึ้นดอกเบี้ยอีกครั้ง และแนวโน้มนโยบายการเงินที่เข้มงวดขึ้นรอบใหม่นี้อาจส่งผลอย่างไรต่ออัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐ ทองคำและความเคลื่อนไหวสำคัญครั้งต่อไปของตลาด
ดัชนีราคาผู้ผลิตสหรัฐ ชี้แรงกดดันเงินเฟ้อ(CPI) เริ่มเพิ่มขึ้นจากฝั่งต้นทุนการผลิต
สัญญาณเตือนแรกมาจากดัชนีราคาผู้ผลิตของสหรัฐ(PPI) เดือนสิงหาคม
รายงานดัชนีราคาผู้ผลิตจากสำนักงานสถิติแรงงานสหรัฐ (BLS) ระบุว่า PPI ทั่วไปเพิ่มขึ้น 0.4% เทียบกับเดือนก่อนหน้า และ 5.4% เทียบกับปีก่อนหน้า ซึ่งเร่งตัวขึ้นอย่างชัดเจนจากเดือนกรกฎาคม
แรงกดดันส่วนใหญ่มาจากหมวดสินค้า
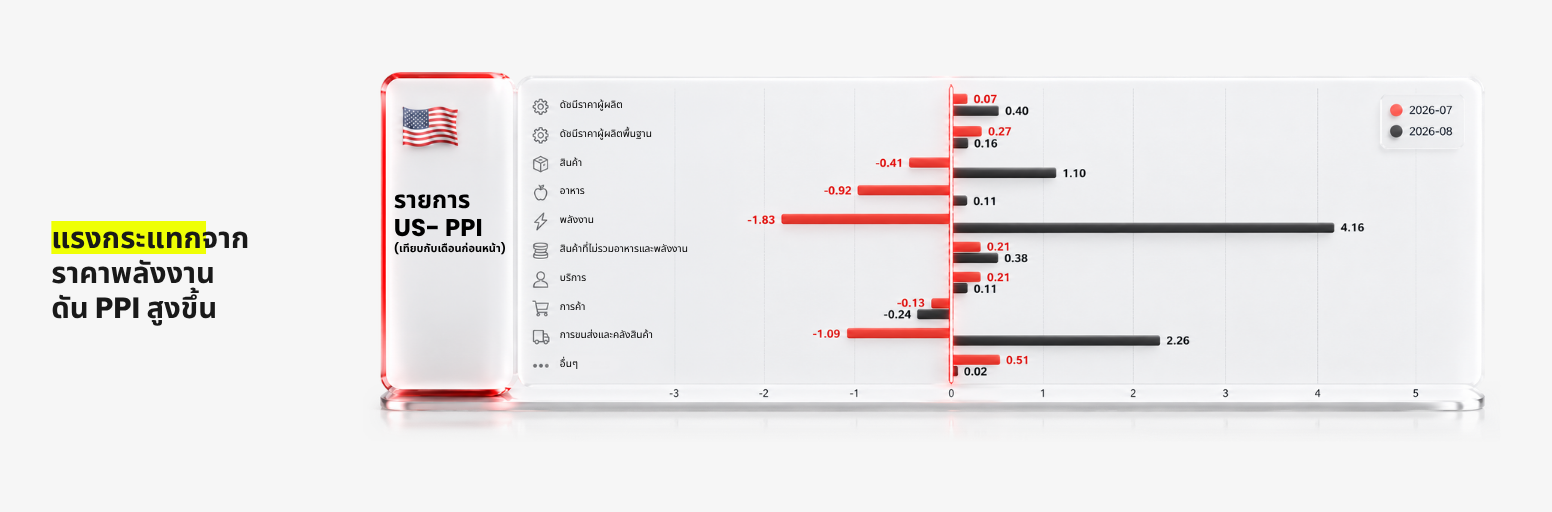
ราคาสินค้าที่ผู้ผลิตขายออกไปเพิ่มขึ้น 1.1% เทียบกับเดือนก่อนหน้า ขณะที่ราคาพลังงานพุ่งขึ้นราว 4.2% โดยเฉพาะราคาดีเซลที่พุ่งขึ้นถึง 24.1%
ส่วนภาคบริการเคลื่อนไหวต่างออกไป โดยเพิ่มขึ้นเพียง 0.1% ในเดือนเดียวกัน
ความแตกต่างนี้สำคัญ เพราะสะท้อนว่าแรงกดดันเงินเฟ้อกำลังเริ่มจากฝั่งต้นทุนการผลิต ก่อนจะส่งต่อไปยังราคาที่ผู้บริโภคต้องจ่าย
ตอนนี้เงินเฟ้อฝั่งต้นทุนการผลิตร้อนแรงกว่าเงินเฟ้อฝั่งผู้บริโภค
สัญญาณเดียวกันนี้ยังเห็นได้ตั้งแต่ช่วงต้นของห่วงโซ่อุปทาน โดยราคาสินค้าและบริการขั้นกลางในระยะแรกเพิ่มขึ้น 1.4% เทียบกับเดือนก่อนหน้า และ 11.3% เทียบกับปีก่อนหน้า
อย่างไรก็ตาม ราคาผู้ผลิตที่สูงขึ้นไม่ได้หมายความว่าเงินเฟ้อผู้บริโภคจะต้องเพิ่มขึ้นแรงตามทันที
บริษัทอาจรับต้นทุนบางส่วนไว้เองผ่านการลดกำไร และการส่งผ่านต้นทุนไปยังราคาผู้บริโภคอาจต้องใช้เวลา
แต่สิ่งนี้เพิ่มความเสี่ยงว่า ต้นทุนพลังงาน ค่าขนส่ง และต้นทุนการผลิตที่สูงขึ้น อาจค่อย ๆ ส่งผลต่อเศรษฐกิจในวงกว้าง
นี่คือประเด็นที่ตลาดให้ความสำคัญ
ปัญหาไม่ได้อยู่แค่ว่าดัชนีราคาผู้ผลิตของสหรัฐ (PPI) ขึ้นไปแตะ 5.4% แต่เป็นสัญญาณว่า แรงกดดันเงินเฟ้อจากราคาพลังงานกำลังก่อตัวขึ้นอีกครั้งในฝั่งต้นทุนการผลิต ในช่วงที่ธนาคารกลางสหรัฐ (Fed) กำลังตัดสินใจว่าเงินเฟ้อชะลอลงมากพอที่จะคงดอกเบี้ยไว้หรือไม่
เงินเฟ้อ(CPI) สหรัฐโดยรวมยังดูไม่สูงมาก แต่เงินเฟ้อรายเดือนเพิ่มขึ้นเร็วขึ้น
วันถัดมา ดัชนีราคาผู้บริโภคของสหรัฐ (CPI) เดือนสิงหาคมยิ่งทำให้ภาพเงินเฟ้อซับซ้อนขึ้น
เงินเฟ้อทั่วไป เพิ่มขึ้น 0.4% เทียบกับเดือนก่อนหน้า เร่งขึ้นชัดเจนจาก 0.1% ในเดือนกรกฎาคม ขณะที่เงินเฟ้อพื้นฐาน (Core CPI) เพิ่มขึ้น 0.3% แม้อัตรารายปีจะชะลอลงมาอยู่ที่ 2.4%
พลังงานยังเป็นหนึ่งในปัจจัยหลักที่ดันเงินเฟ้อให้สูงขึ้น
ตามข้อมูล CPI แบบละเอียดของสำนักงานสถิติแรงงานสหรัฐ (BLS) ดัชนีพลังงานเพิ่มขึ้น 2.1% ในเดือนสิงหาคม ขณะที่ราคาน้ำมันเบนซินเพิ่มขึ้น 3.9% และมีส่วนมากกว่าหนึ่งในสามของการเพิ่มขึ้นของเงินเฟ้อทั่วไปรายเดือน
ราคาบริการหลายหมวดก็กลับมาปรับขึ้นเช่นกัน
ค่าที่พักนอกบ้านเพิ่มขึ้นหลังจากลดลงแรงในเดือนกรกฎาคม ขณะที่ราคาตั๋วเครื่องบินและค่าบริการด้านการสื่อสารก็ปรับตัวสูงขึ้นด้วย
แต่เงินเฟ้อไม่ได้แย่ลงในทุกหมวด
ค่าประกันรถยนต์ลดลง 0.8% ราคาเครื่องแต่งกายไม่เปลี่ยนแปลง และสินค้าและบริการด้านความบันเทิงและการพักผ่อนทรงตัว ส่วนเงินเฟ้อด้านที่อยู่อาศัยยังผ่อนคลายกว่าช่วงแรกของวัฏจักรเงินเฟ้ออย่างมาก
ดังนั้น CPI เดือนสิงหาคมไม่ได้หมายความว่าเงินเฟ้อกลับมาเร่งขึ้นทั่วทั้งเศรษฐกิจแบบฉับพลัน
แต่เป็นภาพที่ ราคาพลังงานและบริการบางหมวดที่ผันผวนง่ายดันเงินเฟ้อรายเดือนให้สูงขึ้น ขณะที่องค์ประกอบสำคัญอื่น ๆ ยังชะลอตัวต่อเนื่อง
นี่จึงอธิบายความขัดแย้งที่ตลาดเห็นได้
เงินเฟ้อพื้นฐานรายปีที่ 2.4% ดูค่อนข้างน่าพอใจ
แต่เงินเฟ้อพื้นฐานรายเดือนที่ 0.3% ทำให้ตลาดยังไม่สบายใจนัก
ทำไมเงินเฟ้อพื้นฐาน 0.3% ถึงเป็นตัวเลขที่ตลาดให้ความสำคัญ?
ก่อนการประกาศดัชนีราคาผู้บริโภคของสหรัฐ (CPI) ตลาดจับตาเป็นพิเศษว่าเงินเฟ้อพื้นฐานรายเดือนจะออกมาที่ 0.2% หรือ 0.3%
หากตัวเลขออกมาต่ำกว่า จะช่วยเพิ่มเหตุผลให้ธนาคารกลางสหรัฐ (Fed) รอดูสถานการณ์ต่อไปก่อน
แต่ผลที่ออกมาคือเงินเฟ้อพื้นฐาน (Core CPI) อยู่ที่ 0.3%
ความต่างเพียงเล็กน้อยนี้สำคัญ เพราะ Fed เข้าสู่เดือนกันยายนพร้อมสัญญาณเศรษฐกิจที่สวนทางกัน 2 ด้าน
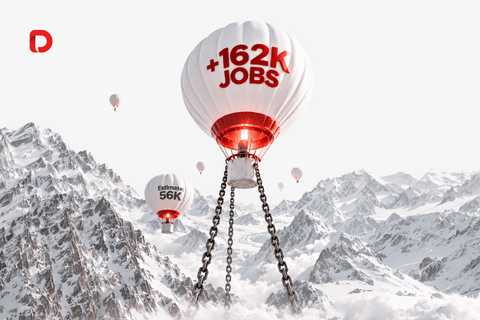
ด้านหนึ่ง ตลาดแรงงานยังค่อนข้างแข็งแรง ตัวเลขการจ้างงานนอกภาคเกษตรเดือนสิงหาคมเพิ่มขึ้น 162,000 ตำแหน่งอัตราว่างงานทรงตัวที่ 4.1% และตัวเลขเดือนก่อนหน้าถูกปรับเพิ่มขึ้น
แต่อีกด้านหนึ่ง เงินเฟ้อยังสูงกว่าเป้าหมาย แรงกดดันจากราคาผู้ผลิตเพิ่มขึ้น และต้นทุนพลังงานกลายเป็นความเสี่ยงที่ใหญ่ขึ้นมาก
ดังนั้น รายงาน CPI จึงช่วยเพิ่มน้ำหนักให้ฝั่งที่มองว่า Fed อาจต้องใช้นโยบายเข้มงวดมากขึ้น
และสุดท้าย ตลาดก็มองทิศทาง Fed ได้ถูกต้อง เมื่อวันที่ 16 กันยายน ผู้กำหนดนโยบายปรับขึ้นกรอบเป้าหมายอัตราดอกเบี้ย Fed Funds 25 จุดพื้นฐาน สู่ระดับ 3.75%–4.00% โดยในแถลงการณ์ FOMC อย่างเป็นทางการ Fed ระบุว่าเงินเฟ้อยังอยู่ในระดับสูง และการปรับขึ้นดอกเบี้ยครั้งนี้จะช่วยให้เงินเฟ้อกลับสู่เป้าหมาย 2% ได้ทันเวลามากขึ้น
ประเด็นสำคัญคือ
ตลาดและ Fed ไม่ได้ดูแค่ตัวเลขเงินเฟ้อเทียบกับปีก่อนหน้าอีกต่อไป
ทิศทางเงินเฟ้อในระยะสั้นก็สำคัญเช่นกัน
เงินเฟ้อพื้นฐานรายปีที่ 2.4% สะท้อนว่าแนวโน้มเงินเฟ้อชะลอตัวในภาพรวมยังคงอยู่
แต่เงินเฟ้อพื้นฐานรายเดือนที่ 0.3% ซึ่งเกิดขึ้นพร้อมกับแรงกดดันจากราคาพลังงานอีกระลอก ทำให้ Fed มองข้ามความเสี่ยงเงินเฟ้อระยะสั้นได้ยากขึ้น
ตลาดคาดการณ์การขึ้นดอกเบี้ยไว้แล้ว แต่ทิศทางหลังจากนี้ยังไม่ชัดเจน
ก่อนที่ธนาคารกลางสหรัฐ (Fed) จะประกาศผลการประชุม ตลาดก็คาดการณ์การขึ้นดอกเบี้ย 25 จุดพื้นฐาน ไว้มากแล้ว
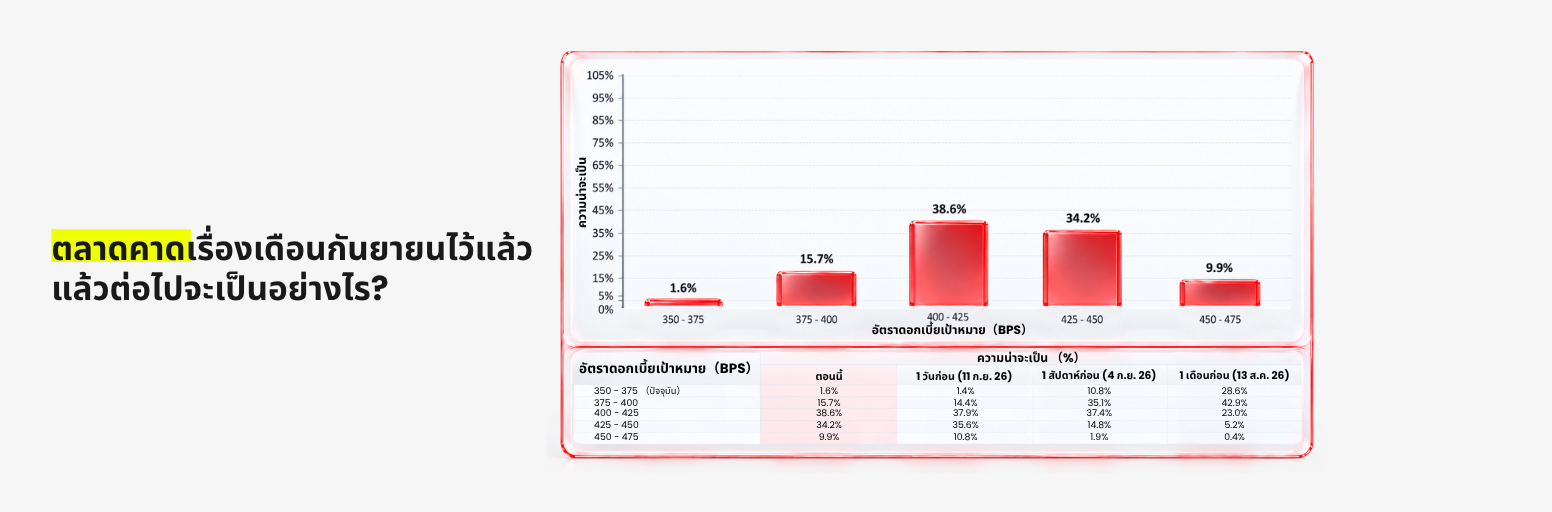
นี่จึงช่วยอธิบายว่าทำไมการขึ้นดอกเบี้ยครั้งนี้ไม่ได้ทำให้ตลาดถูกเทขายต่อเนื่องเป็นวงกว้าง
ตลาดหุ้นสหรัฐเผชิญแรงกดดันในช่วงแรก หลังอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐปรับสูงขึ้น แต่กลับมาฟื้นตัวในวันถัดมา เมื่ออัตราผลตอบแทนพันธบัตรและราคาน้ำมันเริ่มอ่อนตัวลง
ทองคำเคลื่อนไหวในลักษณะคล้ายกัน โดยลงไปทดสอบบริเวณ 4,300 ดอลลาร์สหรัฐ ก่อนจะฟื้นตัวกลับมา
ข้อสรุปไม่ใช่ว่าการขึ้นดอกเบี้ยกลายเป็นปัจจัยบวกต่อตลาดทันที
แต่คือ การขึ้นดอกเบี้ยที่ตลาดคาดไว้แล้ว มักสร้างแรงกระทบต่อตลาดได้น้อยกว่าการเปลี่ยนแปลงทิศทางดอกเบี้ยในอนาคตแบบไม่คาดคิด
การตัดสินใจเดือนกันยายนจบลงไปแล้ว
สิ่งที่สำคัญตอนนี้คือ การขึ้นดอกเบี้ยครั้งนี้เป็นเพียงการปรับนโยบายครั้งเดียว หรือเป็นจุดเริ่มต้นของช่วงคุมเข้มนโยบายการเงินที่ยาวนานขึ้น
ขึ้นดอกเบี้ยไปแล้วหนึ่งครั้ง แล้วจะมีตามมาอีกกี่ครั้ง?
คาดการณ์ล่าสุดของธนาคารกลางสหรัฐ (Fed) ชี้ว่าผู้กำหนดนโยบายอาจยังไม่จบรอบการขึ้นดอกเบี้ย
สรุปคาดการณ์เศรษฐกิจเดือนกันยายน ปรับเพิ่มค่ากลางของคาดการณ์อัตราดอกเบี้ย Fed Funds ณ สิ้นปี 2026 เป็น 4.1% จาก 3.8% ในเดือนมิถุนายน
เมื่อเทียบกับกรอบดอกเบี้ยปัจจุบันที่ 3.75%–4.00% ตัวเลขนี้ชี้ว่า Fed อาจขึ้นดอกเบี้ยอีก 25 จุดพื้นฐานหนึ่งครั้งภายในสิ้นปี
ดังนั้น ประเด็นที่ตลาดถกเถียงกันจึงเปลี่ยนไปแล้ว
ก่อนเดือนกันยายน ตลาดตั้งคำถามว่า:
Fed จะขึ้นดอกเบี้ยหรือไม่?
แต่ตอนนี้ ตลาดกำลังถามว่า:
Fed จะขึ้นดอกเบี้ยไปถึงระดับไหน?
คาดการณ์ชุดเดียวกันประเมินว่า เงินเฟ้อ PCE ทั่วไปในปี 2026 จะอยู่ที่ 3.7% และเงินเฟ้อพื้นฐาน PCE (Core PCE) จะอยู่ที่ 3.4% ซึ่งสะท้อนว่าผู้กำหนดนโยบายยังคงกังวลว่าเงินเฟ้ออาจอยู่สูงกว่าเป้าหมายนานกว่าที่เคยคาดไว้
ในขณะเดียวกัน เศรษฐกิจสหรัฐไม่ได้แข็งแกร่งเท่ากันทุกด้าน
Fed ยังต้องชั่งน้ำหนักระหว่างเงินเฟ้อที่ยังลดลงช้า กับความเสี่ยงที่การคุมเข้มนโยบายมากเกินไปอาจทำให้เศรษฐกิจชะลอตัวแรงกว่าเดิม
ความเสี่ยงที่ใหญ่กว่าในตอนนี้อาจอยู่ที่อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐ
หลังการตัดสินใจเดือนกันยายนผ่านไปแล้ว เทรดเดอร์ควรให้ความสำคัญกับตลาดพันธบัตรมากขึ้น
ตามข้อมูลอัตราผลตอบแทนพันธบัตรรายวันอย่างเป็นทางการของกระทรวงการคลังสหรัฐ อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปี แตะ 5.01% ในวันที่ 16 กันยายน ขณะที่อัตราผลตอบแทนพันธบัตรอายุ 30 ปี อยู่ที่ 5.35%
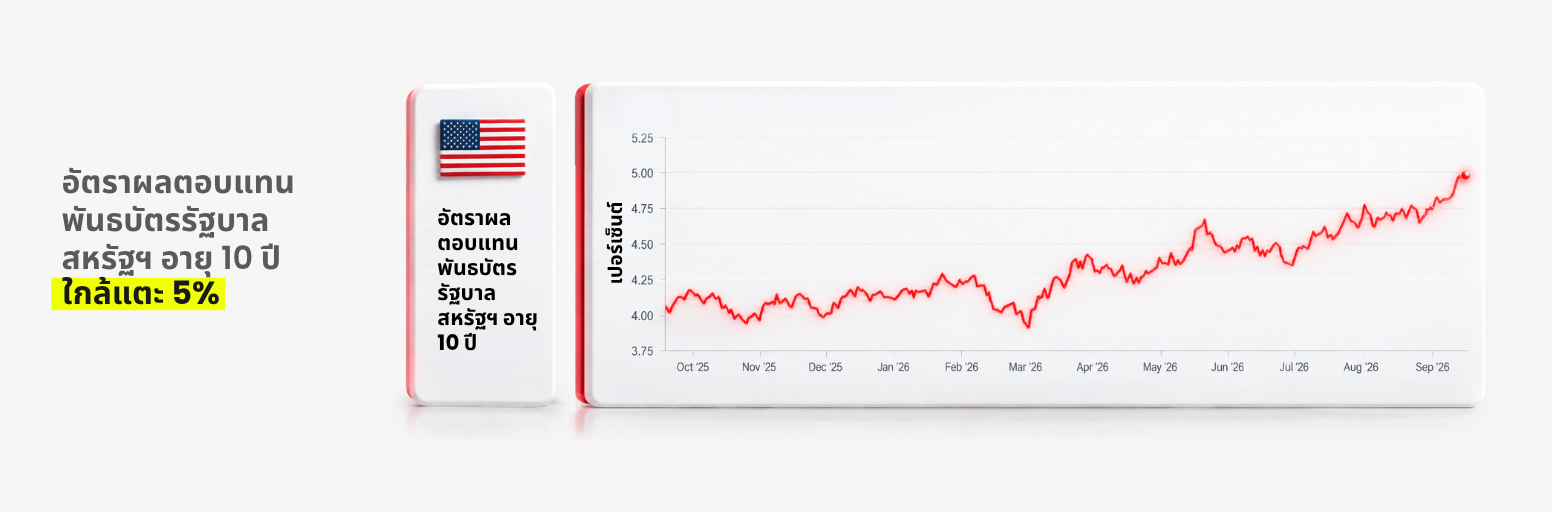
ระดับดังกล่าวมีความสำคัญ
การขึ้นดอกเบี้ยของธนาคารกลางสหรัฐ (Fed) ส่งผลโดยตรงต่ออัตราดอกเบี้ยระยะสั้น
แต่อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐระยะยาวส่งผลต่อต้นทุนการกู้ยืมในระบบการเงินโดยรวม
เมื่ออัตราผลตอบแทนสูงขึ้น ดอกเบี้ยสินเชื่อบ้านจะสูงขึ้น ต้นทุนการรีไฟแนนซ์ของภาคธุรกิจจะเพิ่มขึ้น และอัตราคิดลดที่ใช้ประเมินมูลค่ากำไรในอนาคตก็สูงขึ้นตามไปด้วย
ประเด็นนี้สำคัญเป็นพิเศษต่อหุ้นเติบโตที่มูลค่าขึ้นอยู่กับกำไรในอนาคตระยะยาว
ดังนั้น แม้ตลาดจะรับมือกับการขึ้นดอกเบี้ยเดือนกันยายนได้แล้ว แต่อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีที่ยืนใกล้หรือเหนือระดับ 5% ต่อเนื่อง อาจสร้างแรงกดดันต่อตลาดได้มากกว่า
ตอนนี้ตลาดพันธบัตรอาจมีความสำคัญมากกว่าการขึ้นดอกเบี้ยครั้งล่าสุดเสียอีก
ราคาน้ำมันยังเป็นปัจจัยเสี่ยงสำคัญต่อ CPI
พลังงานเป็นหนึ่งในปัจจัยหลักที่ดันดัชนีราคาผู้ผลิตของสหรัฐ (PPI) และดัชนีราคาผู้บริโภคของสหรัฐ (CPI) เดือนสิงหาคมอยู่แล้ว
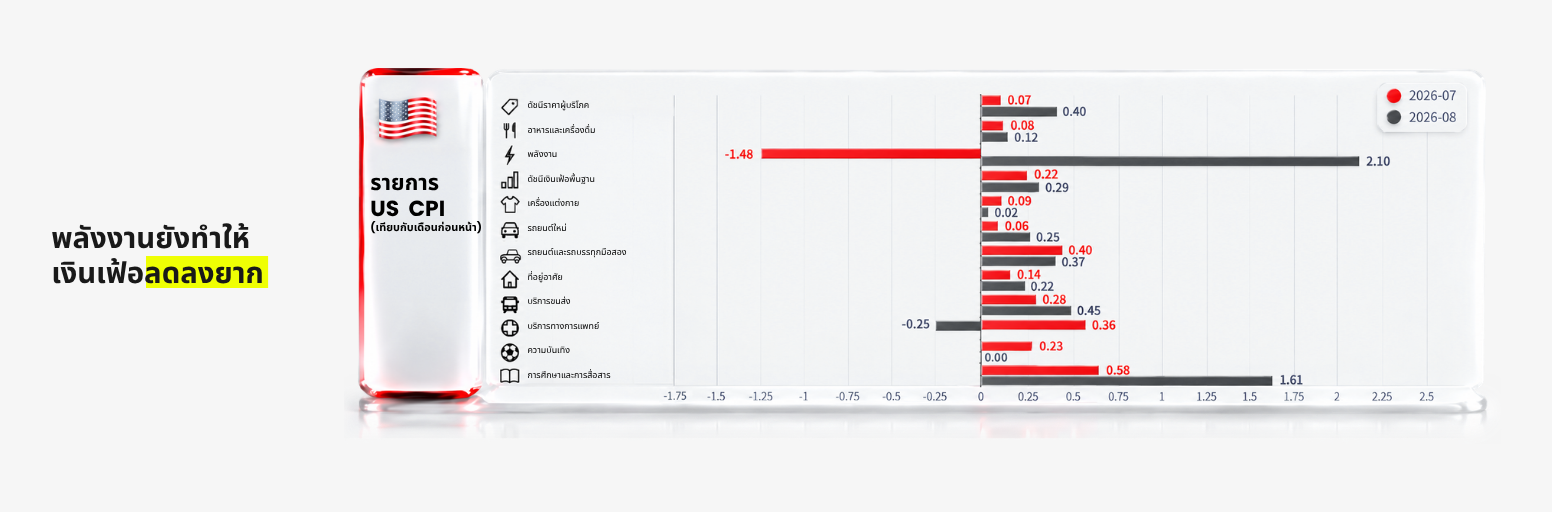
หลังจากนั้น ราคาน้ำมันยังปรับตัวสูงขึ้นต่อเนื่อง
ข้อมูลราคาน้ำมันดิบ Brent อย่างเป็นทางการจากสำนักงานสารสนเทศด้านพลังงานของสหรัฐ (EIA) ระบุว่า ราคาน้ำมันดิบ Brent แตะ 130.80 ดอลลาร์สหรัฐต่อบาร์เรลในวันที่ 15 กันยายน หลังจากซื้อขายต่ำกว่า 90 ดอลลาร์สหรัฐในช่วงปลายเดือนสิงหาคม
แม้ราคาจะอ่อนตัวลงหลังจากนั้น แต่ขนาดของการปรับขึ้นแสดงให้เห็นว่าแนวโน้มเงินเฟ้อสามารถเปลี่ยนแปลงได้รวดเร็วเพียงใด
หากราคาน้ำมันยังอยู่เหนือ 100 ดอลลาร์สหรัฐ เป็นเวลานาน ความเสี่ยงคือ ต้นทุนพลังงานที่สูงขึ้นอาจเริ่มส่งผ่านไปยังค่าขนส่ง ต้นทุนการผลิต และความคาดหวังเงินเฟ้อในวงกว้างมากขึ้น
นี่จึงเป็นโจทย์ยากสำหรับนโยบายการเงิน
ธนาคารกลางสหรัฐ (Fed) สามารถชะลอความต้องการใช้จ่ายในเศรษฐกิจได้
แต่ Fed ไม่สามารถเพิ่มปริมาณน้ำมันในตลาดได้
นี่คือเหตุผลที่ราคาพลังงานอาจมีความสำคัญต่อแนวโน้มเงินเฟ้อมากกว่าตัวเลข CPI เพียงชุดเดียว
เงินเฟ้อสหรัฐและนโยบาย Fed ส่งผลต่อทองคำอย่างไร?
ตอนนี้ทองคำอยู่ระหว่างแรงกดดัน 2 ด้านที่ชัดเจน
ด้านหนึ่ง อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐที่สูงขึ้น และความเป็นไปได้ที่ธนาคารกลางสหรัฐ (Fed) จะเดินหน้าคุมเข้มนโยบายเพิ่มเติม ทำให้ต้นทุนค่าเสียโอกาสในการถือทองคำเพิ่มขึ้น เพราะทองคำเป็นสินทรัพย์ที่ไม่ให้ดอกเบี้ย
แต่อีกด้านหนึ่ง ความเสี่ยงทางภูมิรัฐศาสตร์ ความไม่แน่นอนด้านการคลัง และแรงซื้อทองคำจากธนาคารกลางทั่วโลก ยังคงเป็นปัจจัยที่ช่วยพยุงราคาทองคำ
ข้อมูลล่าสุดจาก World Gold Council ระบุว่า ธนาคารกลางซื้อทองคำสุทธิ 23 ตันในเดือนกรกฎาคม ทำให้ยอดซื้อทองคำที่มีการรายงานตั้งแต่ต้นปีอยู่ที่ประมาณ 130 ตัน
สำหรับเทรดเดอร์ สัญญาณที่ควรให้ความสำคัญมากขึ้นจึงอาจเป็นความสัมพันธ์ระหว่าง ราคาทองคำกับอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐ
หากอัตราผลตอบแทนพันธบัตรยังปรับขึ้นต่อ เพราะตลาดคาดว่า Fed อาจคุมเข้มนโยบายยาวนานขึ้น ทองคำอาจยังเผชิญแรงกดดัน
แต่หากอัตราผลตอบแทนเริ่มทรงตัว ขณะที่ความเสี่ยงทางภูมิรัฐศาสตร์และความกังวลด้านการคลังยังอยู่ในระดับสูง ความต้องการสินทรัพย์ปลอดภัยอาจกลับมาเป็นปัจจัยหนุนทองคำอีกครั้ง
เทรดเดอร์ควรติดตามอะไรหลังรายงานเงินเฟ้อสหรัฐ?
การขึ้นดอกเบี้ยเดือนกันยายนจบลงไปแล้ว ตอนนี้ตลาดจะโฟกัสสิ่งที่จะเกิดขึ้นต่อจากนี้
ติดตามสัญญาณจาก Fed
คาดการณ์ล่าสุดชี้ว่า Fed อาจขึ้นดอกเบี้ยอีกครั้งภายในปีนี้ คำถามสำคัญคือ ผู้กำหนดนโยบายจะส่งสัญญาณย้ำทิศทางนี้มากแค่ไหน
ติดตามอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีบริเวณ 5%
หากอัตราผลตอบแทนยืนเหนือระดับนี้ได้ต่อเนื่อง อาจเพิ่มแรงกดดันต่อตลาดหุ้นและสินทรัพย์ที่อ่อนไหวต่อดอกเบี้ยระยะยาว
ติดตามราคาน้ำมัน
ราคาพลังงานที่ยังอยู่ในระดับสูงต่อเนื่องยังเป็นหนึ่งในความเสี่ยงด้านอุปทานที่สำคัญที่สุดต่อแนวโน้มเงินเฟ้อสหรัฐ
ติดตามการตอบสนองของทองคำต่ออัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐ
หากทองคำยังทรงตัวได้ แม้อัตราดอกเบี้ยและอัตราผลตอบแทนพันธบัตรอยู่ในระดับสูง อาจสะท้อนว่าความต้องการสินทรัพย์ปลอดภัยยังแข็งแกร่งกว่าความสัมพันธ์ปกติระหว่างทองคำกับดอกเบี้ย
ติดตามเงินเยนและธนาคารกลางญี่ปุ่น (BOJ)
กำหนดการอย่างเป็นทางการของธนาคารกลางญี่ปุ่นระบุว่า การประชุมนโยบายการเงินครั้งถัดไปจะจัดขึ้นในวันที่ 17–18 กันยายน หากอัตราดอกเบี้ยญี่ปุ่นปรับขึ้นหรือเงินเยนแข็งค่าขึ้น อาจกดดันกลยุทธ์ Carry Trade ที่ใช้เงินเยนเป็นแหล่งเงินทุน และอาจกลายเป็นอีกปัจจัยที่ทำให้สภาพคล่องทั่วโลกตึงตัวมากขึ้น
เงินเฟ้อสหรัฐเดือนสิงหาคมไม่ได้อยู่ในภาวะควบคุมไม่ได้
เงินเฟ้อทั่วไป (Headline CPI) ออกมาตามคาด เงินเฟ้อพื้นฐานรายปี (Core CPI) ยังชะลอตัวลง และค่าใช้จ่ายด้านที่อยู่อาศัยรวมถึงองค์ประกอบอื่น ๆ หลายส่วนยังคงลดแรงกดดันลง
แต่นั่นไม่ใช่สิ่งที่ตลาดให้ความสำคัญมากที่สุด
ตลาดมองไปที่ เงินเฟ้อพื้นฐานรายเดือนที่ 0.3% ต้นทุนฝั่งผู้ผลิตที่เพิ่มขึ้น และแรงกดดันจากราคาพลังงานที่อาจทำให้เงินเฟ้อลดลงช้ากว่าที่คาด
ปัจจัยเหล่านี้มากพอที่จะทำให้ Fed กลับมาขึ้นดอกเบี้ยอีกครั้ง
ความไม่แน่นอนที่ใหญ่กว่าคือ หลังจากนี้ Fed จะต้องขึ้นดอกเบี้ยต่อไปอีกมากแค่ไหน และอัตราผลตอบแทนพันธบัตรจะรับแรงกดดันนี้ได้หรือไม่ โดยไม่กระทบต่อการเติบโตทางเศรษฐกิจและตลาดการเงินมากเกินไป
โดยทีมวิเคราะห์ D Prime
บทวิเคราะห์เศรษฐกิจมหภาคและกลยุทธ์ตลาดโดยทีมวิเคราะห์ภายในของ D Prime