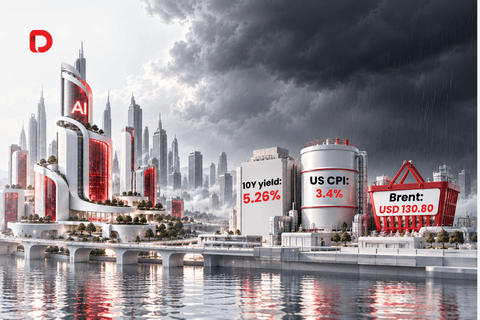


อัตราดอกเบี้ยที่ปรับตัวสูงขึ้น การจ้างงานที่ชะลอตัวลง และวัฏจักร AI ที่แข็งแกร่งขึ้น กำลังเป็นตัวกำหนดทิศทางตลาดในไตรมาส 4 ปี 2026 ส่งผลให้อัตราผลตอบแทนพันธบัตร ราคาน้ำมัน นโยบายของญี่ปุ่น และแนวโน้มอุตสาหกรรม AI กลายเป็นประเด็นสำคัญที่ต้องติดตาม
ไตรมาสที่ 4 เริ่มต้นขึ้นพร้อมกับความย้อนแย้งที่ไม่ปกตินัก
ธนาคารกลางหลายแห่งกลับมาใช้นโยบายการเงินแบบเข้มงวดอีกครั้ง อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ พุ่งทะลุ 5% แรงกดดันด้านเงินเฟ้อยังคงดื้อรั้น และตลาดพลังงานยังคงถูกขับเคลื่อนโดยความเสี่ยงด้านการเมืองระหว่างประเทศ
ทว่าภาพรวมเบื้องหลังกลับไม่ได้ดำเนินไปในทิศทางเดียวกัน
ผลสำรวจภาคธุรกิจในเดือนกันยายนชี้ว่า กิจกรรมทางเศรษฐกิจของสหรัฐฯ ขยายตัวเร็วที่สุดในรอบกว่า 5 ปี แต่ภายในเวลาเพียงสองสัปดาห์ การจ้างงานกลับชะงักงัน และมีการปรับลดตัวเลขคาดการณ์การเติบโตลง ในขณะเดียวกัน การลงทุนใน AI ความต้องการระบบประมวลผล และการส่งออกเทคโนโลยีกลับเร่งตัวขึ้นอย่างต่อเนื่อง
สิ่งเหล่านี้จึงเป็นที่มาของธีมหลักจาก D Prime สำหรับไตรมาสที่ 4:
ปัจจัยกดดันระดับมหภาคที่ท้าทายขึ้น กับกระแส AI ที่แข็งแกร่งกว่าเดิม (Tougher Macro Headwinds. Stronger AI Wave.)
ในด้านหนึ่ง ต้นทุนทางการเงินทั่วโลกที่สูงขึ้นกลายเป็นประเด็นที่ตลาดไม่อาจมองข้ามได้อีกต่อไป
ในอีกด้านหนึ่ง AI ยังคงดึงดูดเม็ดเงินลงทุน สร้างความคาดหวังด้านประสิทธิผลการผลิต (Productivity) และหนุนโมเมนตัมผลกำไรที่แข็งแกร่งพอจะพยุงเศรษฐกิจในบางภาคส่วนได้ แม้สภาวะทางการเงินจะตึงตัวขึ้นก็ตาม
คำถามสำคัญสำหรับไตรมาส 4 คือ แรงขับเคลื่อนใดจะมีอิทธิพลมากกว่ากัน
ธนาคารกลางทั่วโลกกลับมาคุมเข้มอีกครั้ง
บริบทของนโยบายการเงินเปลี่ยนแปลงไปอย่างรวดเร็ว
การขึ้นดอกเบี้ย 3 ครั้ง กับ 3 รูปแบบที่ต่างกัน
ธนาคารกลางหลัก 3 แห่งของโลกปรับขึ้นอัตราดอกเบี้ยในเวลาไล่เลี่ยกันช่วงเดือนกันยายน ธนาคารกลางสหรัฐฯ (Fed) ขยับดอกเบี้ยขึ้นมาอยู่ที่ 3.75%-4.00% เมื่อวันที่ 16 กันยายน ซึ่งเป็นการปรับขึ้นครั้งแรกนับตั้งแต่เดือนกรกฎาคม 2023 ธนาคารกลางยุโรป (ECB) ปรับขึ้นอัตราดอกเบี้ยเงินฝากแตะระดับ 2.50% เมื่อวันที่ 10 กันยายน ขณะที่ธนาคารกลางญี่ปุ่น (BOJ) ปัจจุบันอยู่ที่ 1.25%
เราได้นำเสนอเกี่ยวกับการตัดสินใจทั้งสามครั้งนี้ ความแตกต่างของแต่ละนโยบาย และผลกระทบที่อาจเกิดขึ้นต่อพันธบัตร หุ้น ดอลลาร์ และทองคำไปแล้วในบทความ Fed ECB และ BOJ พาเหรดขึ้นดอกเบี้ย: ดอกเบี้ยสูงยาวนานคือความปกติใหม่ของโลกหรือไม่? บทวิเคราะห์ฉบับนี้จะสานต่อจากประเด็นดังกล่าว และเจาะลึกว่าทิศทางนับจากนี้จะเป็นอย่างไร
จุดเริ่มต้นที่ต่างกัน 3 แบบ ปัญหาเงินเฟ้อ 3 รูปแบบ และความเร็วในการดำเนินนโยบาย 3 ระดับ นี่ไม่ใช่วัฏจักรการขึ้นดอกเบี้ยที่เกิดขึ้นพร้อมกัน
แต่มีข้อสรุปหนึ่งที่ชัดเจนคือ:
ยุคแห่งการผ่อนคลายนโยบายการเงินแบบพร้อมเพรียงกันได้สิ้นสุดลงแล้ว
จุดสิ้นสุดของอัตราดอกเบี้ยจะอยู่ที่ใด?
คำถามที่ประเมินได้ยากกว่าคือ อัตราดอกเบี้ยจะไปหยุดที่ระดับใด
สิ่งนี้ขึ้นอยู่กับอัตราดอกเบี้ยระดับเป็นกลาง (Neutral Rate หรือ r-star) ซึ่งเป็นอัตราดอกเบี้ยระยะสั้นที่แท้จริงที่สอดคล้องกับสภาวะเศรษฐกิจที่เติบโตตามศักยภาพโดยที่เงินเฟ้อยังคงทรงตัว อัตรานี้ไม่สามารถสังเกตได้โดยตรง แต่ต้องอาศัยการประเมิน นี่จึงเป็นเหตุผลว่าทำไมการด่วนสรุปอย่างมั่นใจว่านโยบาย “เข้มงวดเกินไป” หรือ “ผ่อนคลายเกินไป” จึงควรได้รับการพิจารณาอย่างระมัดระวัง
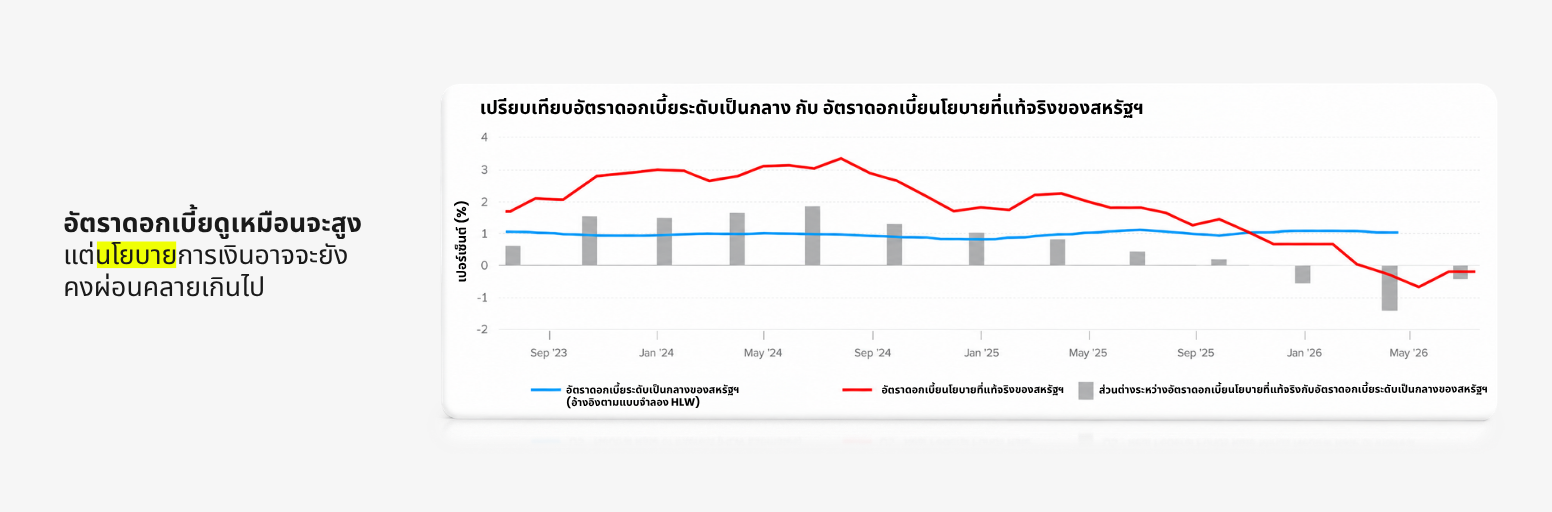
ในเดือนกันยายน เราได้ประเมินไว้ว่าประสิทธิภาพการผลิตที่แข็งแกร่งและการลงทุนในสินทรัพย์ถาวรอาจดันให้ค่าอัตราดอกเบี้ยที่เป็นกลาง(r-star) สูงขึ้น ซึ่งจะทำให้นโยบายปัจจุบันมีความเข้มงวดน้อยกว่าที่ตัวเลขอัตราดอกเบี้ยหลักสะท้อนออกมา
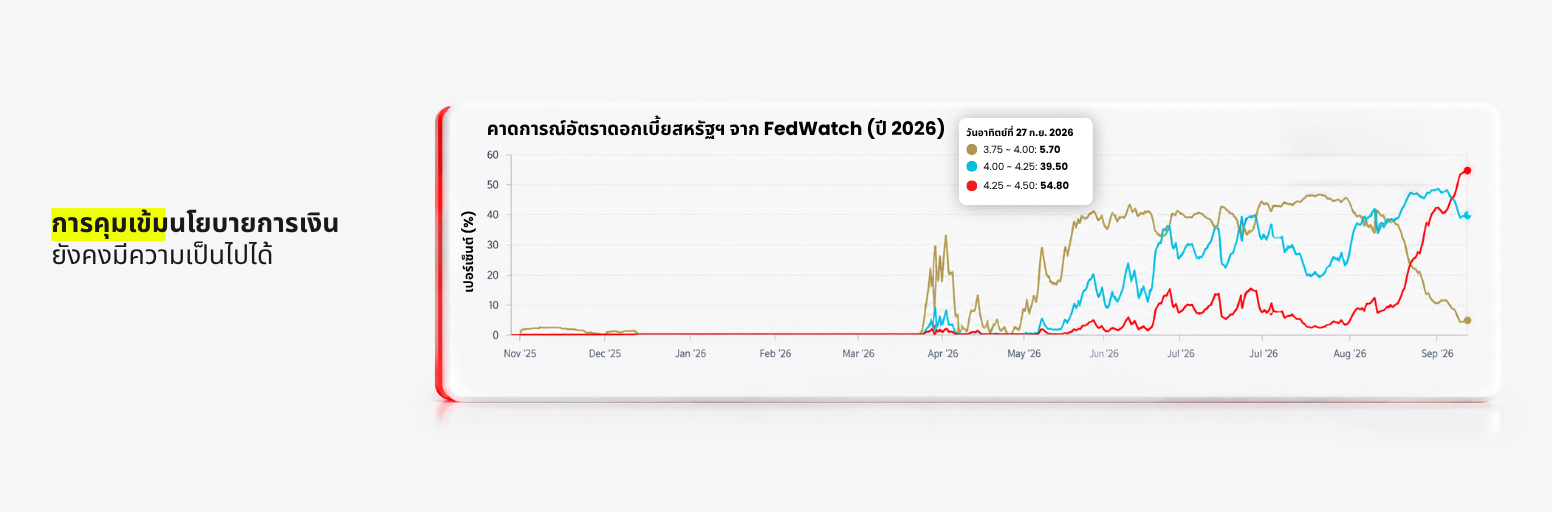
สัญญาณที่จับต้องได้มากกว่านั้นมาจากตัว Fed เอง การคาดการณ์ในเดือนกันยายนระบุว่าอัตราดอกเบี้ยนโยบายค่ากลางจะอยู่ที่ 4.1% ในช่วงสิ้นปี 2026 ซึ่งหมายความว่ายังมีช่องว่างให้ปรับขึ้นอีก 25 basis points (0.25%) ได้หนึ่งครั้งโดยไม่จำเป็นต้องปรับขึ้นติดต่อกัน
ดังนั้น มุมมองหลัก (Base Case) ของ D Prime คืออัตราดอกเบี้ยจะ ทรงตัวในระดับสูงยาวนานขึ้น (Higher for longer)มากกว่าที่จะเป็นวัฏจักรการขึ้นดอกเบี้ยอย่างต่อเนื่อง
การปรับขึ้นดอกเบี้ยอีกหนึ่งครั้งยังคงมีความเป็นไปได้หากเงินเฟ้อยังคงดื้อรั้น แต่หากจะมีการปรับขึ้น 2 ครั้งหรือมากกว่านั้น อาจต้องเห็นตัวเลขเงินเฟ้อกลับมาแย่ลงอย่างหนัก หรือเกิดวิกฤตพลังงานครั้งใหญ่อีกระลอก
ข้อมูลที่ประกาศออกมาหลังการประชุมเดือนกันยายนยิ่งตอกย้ำมุมมองดังกล่าว การจ้างงานชะลอตัวลงอย่างรวดเร็ว และมาตรวัดเงินเฟ้อที่ Fed ให้ความสำคัญก็ออกมาต่ำกว่าที่คาด ซึ่งทั้งสองปัจจัยนี้ไม่ได้บ่งชี้ว่าเศรษฐกิจจำเป็นต้องพึ่งพานโยบายการเงินที่เข้มงวดอย่างรุนแรงไปมากกว่านี้
เศรษฐกิจสหรัฐฯ ก้าวเข้าสู่ไตรมาส 4 ด้วยสัญญาณที่ขัดแย้งกัน
ช่วงต้นปีที่ผ่านมา ภาพรวมการเติบโตของสหรัฐฯ ดูอ่อนแอกว่านี้มาก
GDP ที่แท้จริงขยายตัวเมื่อเทียบเป็นรายปีที่ 2.1% ในไตรมาส 1 และ 1.5% ในไตรมาส 2
เราได้วิเคราะห์การชะลอตัวดังกล่าว และเหตุใดมันจึงไม่นำไปสู่สัญญาณเศรษฐกิจถดถอย ไว้ในบทความ GDP สหรัฐฯ ไตรมาส 2 ชะลอตัว แต่ความกังวลเรื่องเศรษฐกิจถดถอยอาจเกินจริงไป
ต่อมาภาพรวมของไตรมาส 3 ก็เปลี่ยนไปอย่างมีนัยสำคัญ และพลิกกลับอีกครั้งภายในเวลาเพียงสองสัปดาห์
ผลสำรวจพุ่งกระฉูด ก่อนการจ้างงานจะชะงัก
ดัชนีผู้จัดการฝ่ายจัดซื้อรวมภาคการผลิตและบริการ (Flash S&P Global Composite PMI) เดือนกันยายนพุ่งแตะ 58.4 (จาก 56.0 ในเดือนสิงหาคม) ทำสถิติขยายตัวเร็วที่สุดนับตั้งแต่ ก.ค. 2021 ขณะที่การเติบโตของการจ้างงานในผลสำรวจนี้ก็แตะระดับสูงสุดในรอบกว่า 4 ปีเช่นกัน
แต่จุดที่ต้องระวังคืออะไร? แรงกดดันด้านต้นทุนก็พุ่งทะยานเช่นกัน จนแตะระดับสูงสุดในรอบเกือบ 4 ปี
ในขณะที่ตัวเลขเศรษฐกิจจริงกลับไม่ได้ดูดีเหมือนผลสำรวจ แบบจำลอง GDPNow ของเฟดแอตแลนตา เคยประเมินเมื่อวันที่ 25 ก.ย. ว่า GDP ไตรมาส 3 จะโตถึง 5.0% แต่พอถึงวันที่ 1 ต.ค. ตัวเลขนี้กลับถูกปรับลดลงเหลือ 3.7%
ตลาดแรงงานก็สะท้อนภาพเดียวกัน ยอดจ้างงานนอกภาคเกษตรเดือนกันยายนเพิ่มขึ้นเพียง 29,000 ตำแหน่ง ซึ่งต่ำกว่าที่คาดไว้มาก ขณะที่อัตราการว่างงานก็ขยับขึ้นแตะ 4.2% จาก 4.1%
นี่คือการกลับทิศทางอย่างฉับพลัน เดือนก่อนหน้านั้น ตัวเลขจ้างงานยังออกมาดีกว่าคาด จนคำถามที่ค้างคาคือเงินเฟ้อจะตามมาหรือไม่ ซึ่งเราได้แจกแจงไว้ในบทความ “ตัวเลขจ้างงานดีกว่าคาด: ทำไมตลาดยังคงเฝ้ารอตัวเลข CPI“
ผลสำรวจที่ดูดีกับตลาดแรงงานที่อ่อนแอ มักจะไม่เกิดขึ้นพร้อมกันนานนัก ต้องมีตัวใดตัวหนึ่งที่กำลังส่งสัญญาณหลอก และไตรมาส 4 จะเป็นตัวเฉลย
ผู้บริโภคยังคงประคองตัวได้
ผู้บริโภคมีความยืดหยุ่นมากกว่าที่คาดไว้ ยอดค้าปลีกและบริการอาหารเดือนสิงหาคมเพิ่มขึ้น 1.2% เมื่อเทียบรายเดือน และ 6.0% เมื่อเทียบรายปี
แต่นั่นไม่ได้แปลว่าภาคครัวเรือนไม่เดือดร้อน รายได้เฉลี่ยต่อชั่วโมงที่แท้จริงกลับลดลง 0.1% ในเดือนสิงหาคม และลดลง 0.3% เมื่อเทียบกับปีที่แล้ว แสดงให้เห็นว่าเงินเฟ้อยังคงกัดกินกำลังซื้ออยู่เงียบๆ และเมื่อการจ้างงานเริ่มแผ่วลง ฐานรากของการบริโภคก็ดูเปราะบางกว่าเมื่อเดือนที่แล้วมาก
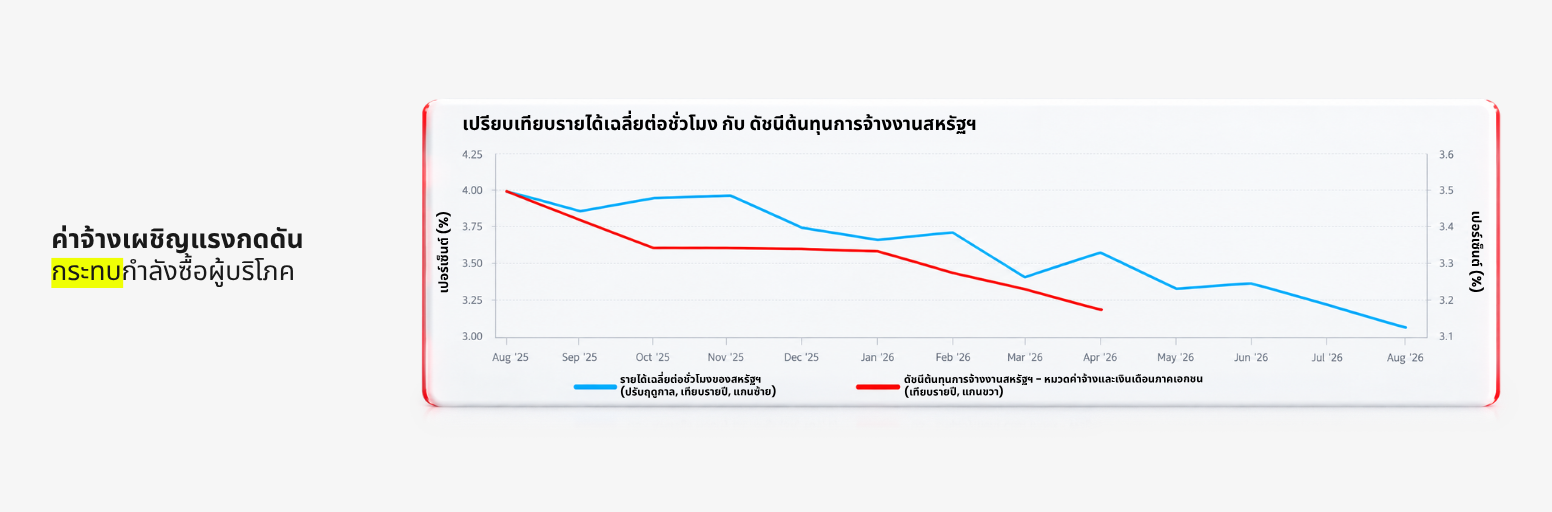
เศรษฐกิจโตแบบ K-Shaped (รุ่งแค่บางกลุ่ม)
สหรัฐฯ จึงก้าวเข้าสู่ไตรมาส 4 ในสถานการณ์ที่ไม่ปกตินัก
การเติบโตยังเป็นบวก แต่มันกำลังชะลอตัว และไม่ได้โตกระจายไปทุกภาคส่วน
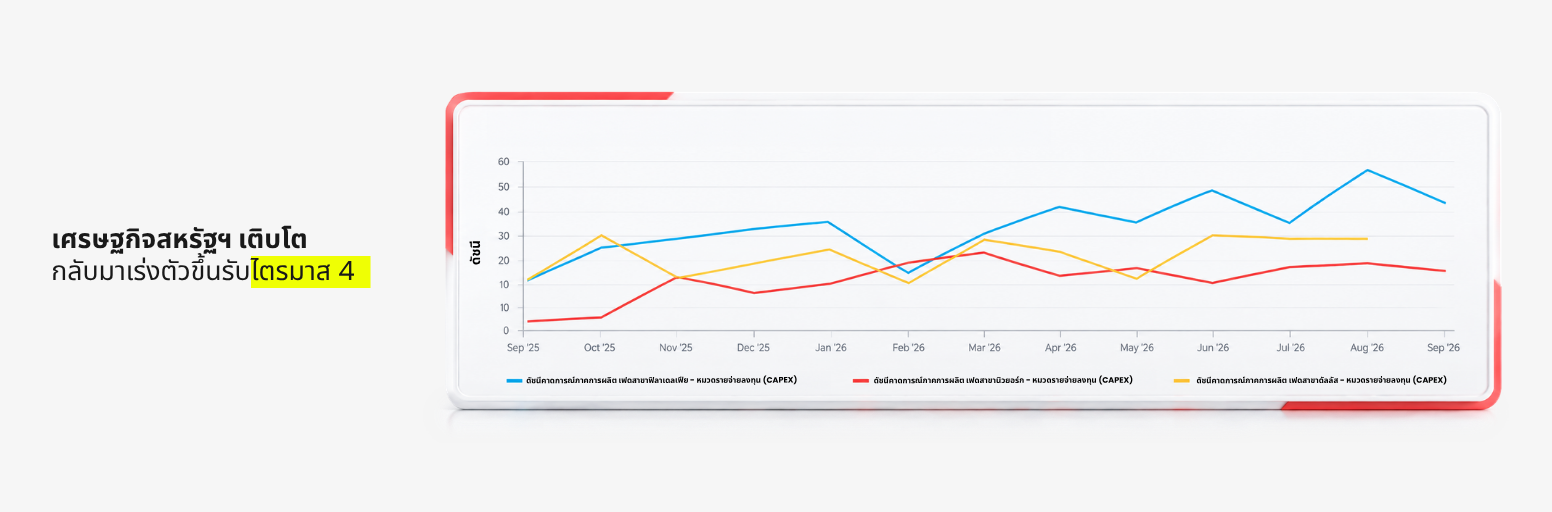
การลงทุนใน AI เทคโนโลยี และการใช้จ่ายของกลุ่มผู้มีรายได้สูงยังคงช่วยขับเคลื่อนเศรษฐกิจ ในขณะที่ต้นทุนกู้ยืมที่แพงขึ้นกลับกดดันภาคส่วนอื่นๆ ที่อ่อนไหวต่อดอกเบี้ย
นี่ไม่ใช่การชะลอตัวแบบทั่วไป แต่มันใกล้เคียงกับการเติบโตแบบ K-Shaped ซึ่งการลงทุนและเทคโนโลยีที่แข็งแกร่ง เกิดขึ้นคู่ขนานไปกับแรงกดดันในภาคส่วนอื่นๆ
และนั่นทำให้งานของ Fed ยากขึ้นไปอีก เศรษฐกิจที่ยังโตได้ทำให้ไม่จำเป็นต้องรีบลดดอกเบี้ย แต่ตลาดแรงงานที่เริ่มเย็นลงก็ทำให้ไม่กล้าขึ้นดอกเบี้ยต่อ Fed กำลังถูกดึงไปสองทางพร้อมๆ กัน
แรงดึงนี้ไม่ใช่เรื่องใหม่ ในเดือนสิงหาคม หลังจากตัวเลขจ้างงานเดือน ก.ค. ร่วงลงสวนทางกับที่คาด เราได้ประเมินเหตุผลที่ Fed อาจเลือกคงดอกเบี้ยไว้ในบทความ “ตัวเลขจ้างงานเดือน ก.ค. พลาดเป้า: ทำไม Fed อาจเลือกคงดอกเบี้ย“
เงินเฟ้อไตรมาส 4 ยังคงเป็นความเสี่ยงหลักระดับมหภาค
ความเสี่ยงที่ใหญ่ที่สุดสำหรับไตรมาส 4 ยังคงเป็นอัตราเงินเฟ้อ
ดัชนี CPI ทั่วไปเดือนสิงหาคมอยู่ที่ 3.4% เมื่อเทียบรายปี ไม่เปลี่ยนจาก ก.ค. ขณะที่ CPI พื้นฐานลดลงเหลือ 2.4%
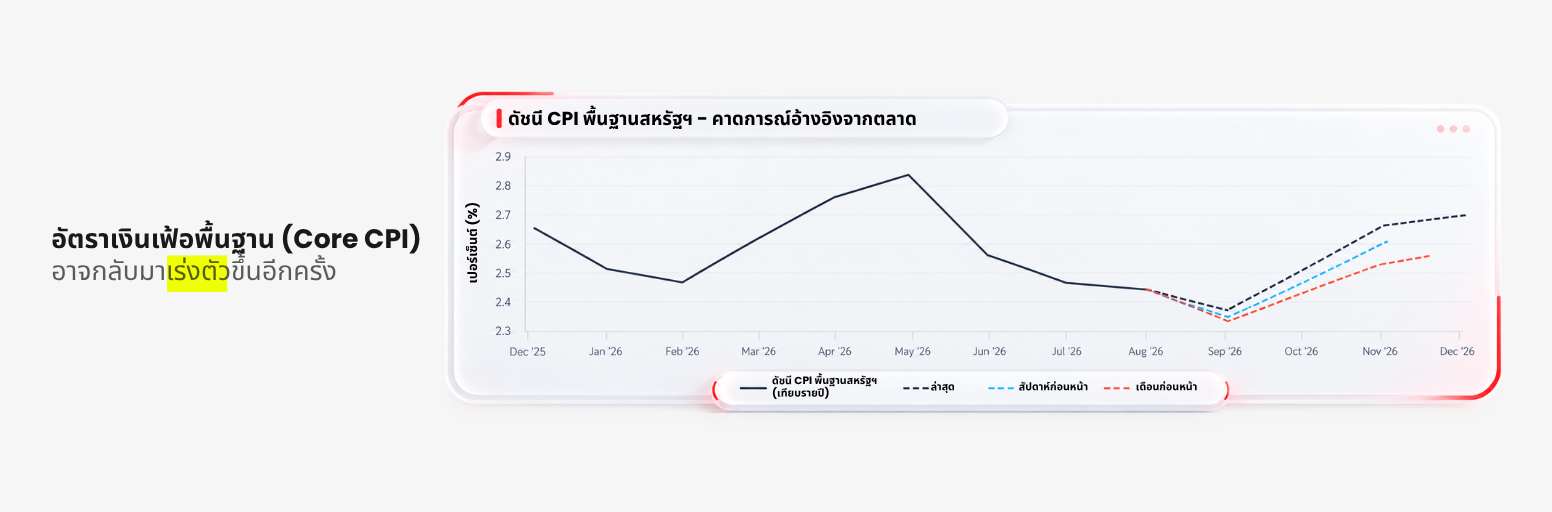
แต่โมเมนตัมแบบเดือนต่อเดือน ค่อนข้างน่ากังวล
เพราะ CPI ทั่วไปเพิ่มขึ้น 0.4% CPI พื้นฐานเพิ่ม 0.3% และราคาพลังงานพุ่งขึ้นถึง 2.1%
รูปแบบรายเดือนนี้ดำเนินมาตลอดทั้งไตรมาส เราได้วิเคราะห์ตัวเลขเดือนสิงหาคม และเหตุผลที่ตัวเลข CPI ออกมาตามคาดแต่เฟดยังขึ้นดอกเบี้ย ไว้ในบทความ “CPI สหรัฐฯ ออกมาตามคาด แล้วทำไม Fed ถึงยังขึ้นดอกเบี้ย?“ รวมถึงสถานการณ์การชะลอตัวในเดือน ก.ค. ในบทความ “CPI สหรัฐฯ เดือน ก.ค. แผ่วลง: ทองคำน่าสนใจกว่าหุ้นเทคฯ หรือไม่?“
ราคาน้ำมันยังเป็นตัวคุมเพดานเงินเฟ้อ
น้ำมันคือตัวแปรภายนอกที่ใหญ่ที่สุด
ราคาน้ำมันดิบเบรนท์เคยอยู่ต่ำกว่า 90 ดอลลาร์สหรัฐ เมื่อปลายเดือน ส.ค. ก่อนจะทะยานแตะ 130.80 ดอลลาร์ต่อบาร์เรล เมื่อวันที่ 15 ก.ย. แล้วก็ร่วงกลับลงมาอย่างหนัก สะท้อนว่าวิกฤตพลังงานยังคงผันผวนรุนแรงมาก
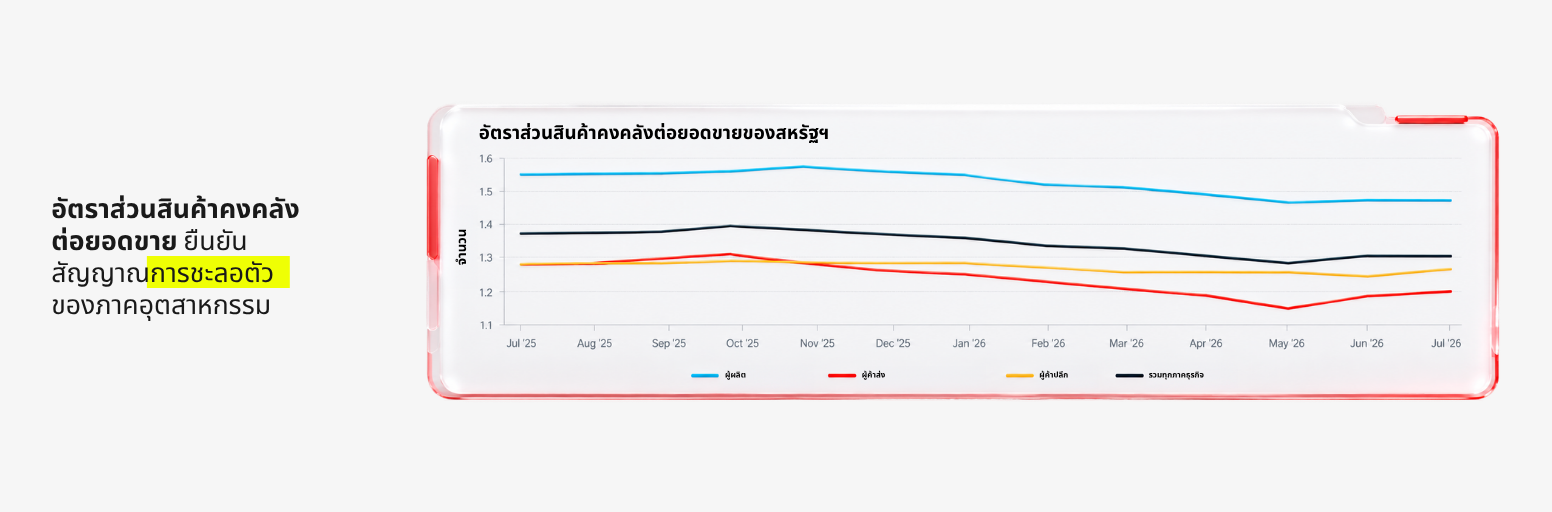
เราได้จำลองสถานการณ์นี้ไว้ตั้งแต่เดือน ก.ค. ในบทความ “ความเสี่ยงจากการปิดล้อมน้ำมัน: วิกฤตระลอกสองจะดันน้ำมันดิบทะลุ 120 ดอลลาร์ได้หรือไม่?“ ซึ่งเป็นช่วงที่ปัจจัยแทรกซ้อนระลอกสองดูมีน้ำหนักพอจะดันให้ราคาน้ำมันดิบทะลุ 120 ดอลลาร์ได้ และจุดสูงสุดในเดือน ก.ย. ก็พุ่งทะลุระดับนั้นไปแล้ว
ความผันผวนนี้สำคัญมาก เพราะราคาพลังงานคือตัวกำหนดเพดานบนของเงินเฟ้อในระยะสั้น ภาคอสังหาริมทรัพย์และบริการพื้นฐานอาจเป็นตัวกำหนดว่าเงินเฟ้อจะไปทรงตัวตรงไหนในระยะกลาง แต่ถ้าเกิดวิกฤตน้ำมันอีกรอบ มันจะดันให้เงินเฟ้อทั่วไปพุ่งกลับขึ้นมาอย่างรวดเร็ว และลามไปกระทบต้นทุนค่าขนส่ง การผลิต และต้นทุนของธุรกิจในที่สุด
มุมมองหลักของ D Prime ประเมินว่าดัชนี CPI ทั่วไปของสหรัฐฯ จะแกว่งตัวอยู่ในกรอบ 3% ต้นๆ ถึง 3% กลางๆ ในช่วงไตรมาส 4 แทนที่จะรีบลงไปแตะเป้าหมาย 2% ของ Fed อย่างรวดเร็ว
นี่เป็นมุมมองที่หนักแน่นขึ้นกว่าช่วงกลางปี ซึ่งข้อมูลที่แผ่วลงในเดือน มิ.ย. เคยชี้ว่าตลาดอาจตื่นตระหนกเรื่องขึ้นดอกเบี้ยมากเกินไป เราได้นำเสนอมุมมองนั้นไว้ในบทความ “CPI สหรัฐฯ เดือน มิ.ย. แผ่วลง: ทำไมความกังวลเรื่องขึ้นดอกเบี้ยอาจมากเกินไป“
ความเสี่ยงขาขึ้น (Upside Risk) ยังคงเป็นปัญหาการเมืองระหว่างประเทศ หากราคาพลังงานพุ่งสูงขึ้นอีกครั้งและลุกลามเป็นวงกว้าง เงินเฟ้ออาจอยู่ในระดับสูงยาวนานขึ้น และกดดันให้ Fed ต้องคุมเข้มนโยบายมากกว่าที่ตลาดคาดไว้
มาตรวัดเงินเฟ้อลูกรักของ Fed ปรับตัวลง
ข้อมูลล่าสุดตัวหนึ่งกลับให้ภาพที่ตรงกันข้าม
ดัชนี PCE เดือนสิงหาคม ที่ประกาศโดย BEA เมื่อวันที่ 30 ก.ย. ชี้ว่าเงินเฟ้อทั่วไปทรงตัวที่ 3.4% ขณะที่เงินเฟ้อพื้นฐานลดลงเหลือ 3.0% โดยเงินเฟ้อพื้นฐานรายเดือนขยับขึ้นแค่ 0.2% ซึ่งต่ำกว่าที่คาดไว้
ตัวเลขนี้สำคัญมาก เพราะดัชนี PCE (ไม่ใช่ CPI) คือมาตรวัดที่เป็นเป้าหมายหลักของ Fed ตัวเลขเงินเฟ้อพื้นฐานที่ลดลง ทำให้ Fed หาเหตุผลมาอ้างเพื่อขึ้นดอกเบี้ยต่อได้ยากขึ้น แม้ตลาดพลังงานจะยังแกว่งอยู่ก็ตาม
ไตรมาส 4 จึงไม่ได้เริ่มต้นด้วยสภาวะ Stagflation (เศรษฐกิจชะงักงันพร้อมเงินเฟ้อ) เป็นกรณีหลัก แต่ส่วนผสมที่ต้องจับตานั้นชัดเจนขึ้นกว่าเดิม: การเติบโตและการจ้างงานที่ชะลอตัวลง เกิดขึ้นพร้อมกับเงินเฟ้อที่ยังไม่ยอมกลับสู่เป้าหมาย
ตลาดพันธบัตรคุมเข้มเร็วกว่า Fed
ตลาดบอนด์กำลังรับรู้ความเสี่ยงนี้อย่างจริงจัง
เมื่อวันที่ 5 ตุลาคม เส้นอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ชี้ว่า ยีลด์ 10 ปี อยู่ที่ 5.31% และ 30 ปี อยู่ที่ 5.66% ซึ่งสูงกว่าสัปดาห์ก่อนหน้าและสูงกว่าช่วงต้นเดือน ก.ย. อย่างเห็นได้ชัด
การประเมินราคาใหม่ (Repricing) นี้ดำเนินมาตั้งแต่ปลายเดือน ส.ค. ซึ่งยีลด์ 10 ปีอยู่ที่ราว 4.74% และการประกาศรับซื้อคืนพันธบัตรก็ไม่ช่วยให้ตลาดสงบลง เราได้พูดถึงเหตุการณ์นั้นในบทความ “บอนด์ยีลด์สหรัฐฯ พุ่งปรี๊ด: ทำไมการรับซื้อคืนอาจหยุดความตึงเครียดของตลาดบอนด์ไม่ได้” นับตั้งแต่นั้นมา ยีลด์ 10 ปีก็พุ่งขึ้นมาอีกกว่า 55 basis points
สิ่งนี้บอกเรื่องที่สำคัญมากกับเราว่า:
Fed กำลังใช้นโยบายเข้มงวด แต่ตลาดพันธบัตรกลับเข้มงวดยิ่งกว่าและวิ่งนำหน้าไปแล้ว
ในเดือนกันยายน เราเคยประเมินว่ายีลด์ 10 ปีจะไปอยู่ที่ตรงไหนในแต่ละฉากทัศน์: ราว 4.6%-4.9% (ถ้าไม่ขึ้นดอกเบี้ยแล้ว), 4.8%-5.2% (ถ้าขึ้น 1 ครั้ง), และ 5.2%-5.4% (ถ้าขึ้น 2 ครั้ง) ที่ระดับ 5.31% แปลว่าตลาดได้รับรู้ราคาสำหรับการขึ้นดอกเบี้ยถึง 2 ครั้งไปแล้ว ซึ่งทะลุเกินเป้าหมายที่ Fed คาดการณ์ไว้เสียอีก
สำหรับตลาดหุ้น อสังหาริมทรัพย์ และต้นทุนกู้ยืมของบริษัท ยีลด์ที่พุ่งขนาดนี้อาจส่งผลกระทบหนักกว่าการที่ Fed ประกาศขึ้นดอกเบี้ยเดี่ยวๆ อีก 0.25% ด้วยซ้ำ เราได้เจาะลึกพลวัตนี้ไว้ในบทความ “บอนด์ยีลด์สหรัฐฯ ค้างระดับสูง: วิกฤตหนี้กำลังจะมาหรือไม่?“
ยุโรปและญี่ปุ่นก็อยู่ในภาวะกลืนไม่เข้าคายไม่ออกเช่นกัน
ปัญหาเงินเฟ้อไม่ได้เกิดแค่ในอเมริกาที่เดียว
ยุโรป: เศรษฐกิจโตดีขึ้น แต่เงินเฟ้อแย่ลง
เงินเฟ้อรายปีของยูโรโซนพุ่งแตะ 3.8% ในเดือน ก.ย. จาก 3.2% ในเดือน ส.ค. ถือว่าสูงสุดนับตั้งแต่ปี 2023
เงินเฟ้อหมวดพลังงานเร่งตัวขึ้นเป็น 18.8% (จาก 14.3%) ส่วนภาคบริการขยับขึ้นเป็น 3.2%
แต่ในขณะเดียวกัน ภาพรวมเศรษฐกิจยุโรปกลับดูดีขึ้น
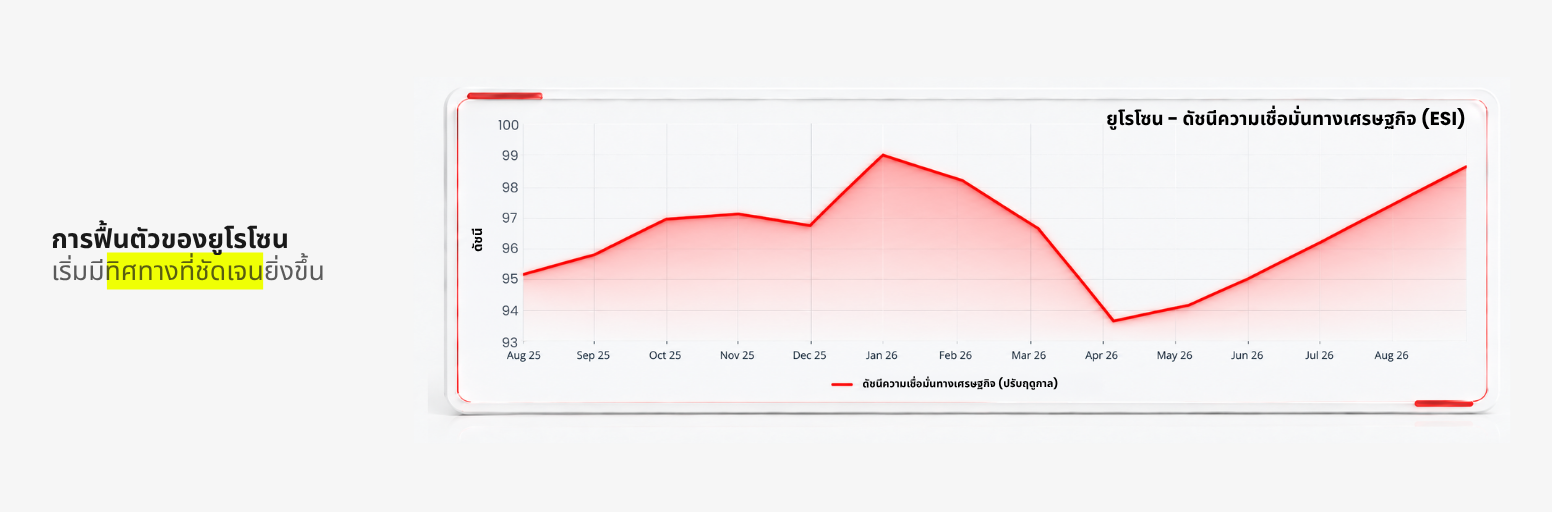
ดัชนี Flash Eurozone Composite PMI เดือน ก.ย. ขยับขึ้นแตะ 53.1 ซึ่งทำสถิติสูงสุดนับตั้งแต่เดือน เม.ย. 2023
ภาคการผลิตมีบทบาทสำคัญในการฟื้นตัวครั้งนี้ โดยเฉพาะในเยอรมนีที่ได้อานิสงส์จากการใช้จ่ายด้าน AI และงบประมาณทางทหารที่เพิ่มขึ้น
ยุโรปจึงเจอปัญหาแบบเดียวกับสหรัฐฯ แต่ในรูปแบบที่รุนแรงกว่า นั่นคือ:
เศรษฐกิจโตดีขึ้น แต่เงินเฟ้อกลับเลวร้ายลง
ญี่ปุ่นกำลังกลับสู่ภาวะปกติ และตลาดพันธบัตรกำลังตีราคาใหม่
ญี่ปุ่นอยู่ในบริบทที่ต่างออกไป แต่ทิศทางกลับคล้ายกัน
เงินเฟ้อทั่วไปเดือน ส.ค. อยู่ที่ 1.9% ขณะที่เงินเฟ้อไม่รวมอาหารสดอยู่ที่ 1.7%
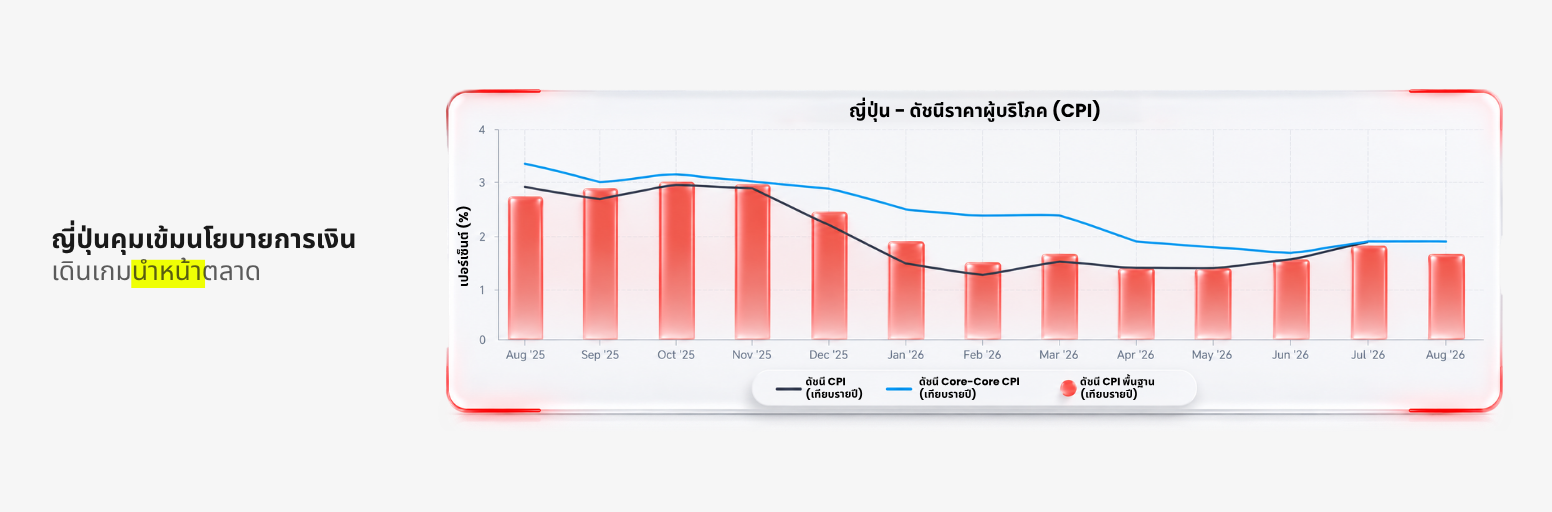
แม้ตัวเลขนี้จะต่ำกว่าสหรัฐฯ หรือยูโรโซนมากก็ตาม
ทว่า BOJ ก็ยังเดินหน้าปรับนโยบายเข้าสู่สภาวะปกติอย่างต่อเนื่อง เพราะการเติบโต ค่าจ้าง ต้นทุนสินค้านำเข้า และความคาดหวังเงินเฟ้อ ล้วนกำลังหลุดพ้นจากยุคเงินเฟ้อต่ำเตี้ยเรี่ยดินที่ฝังรากลึกในญี่ปุ่นมานานหลายทศวรรษ
สภาวะธุรกิจก็ดูดีขึ้นเช่นกัน
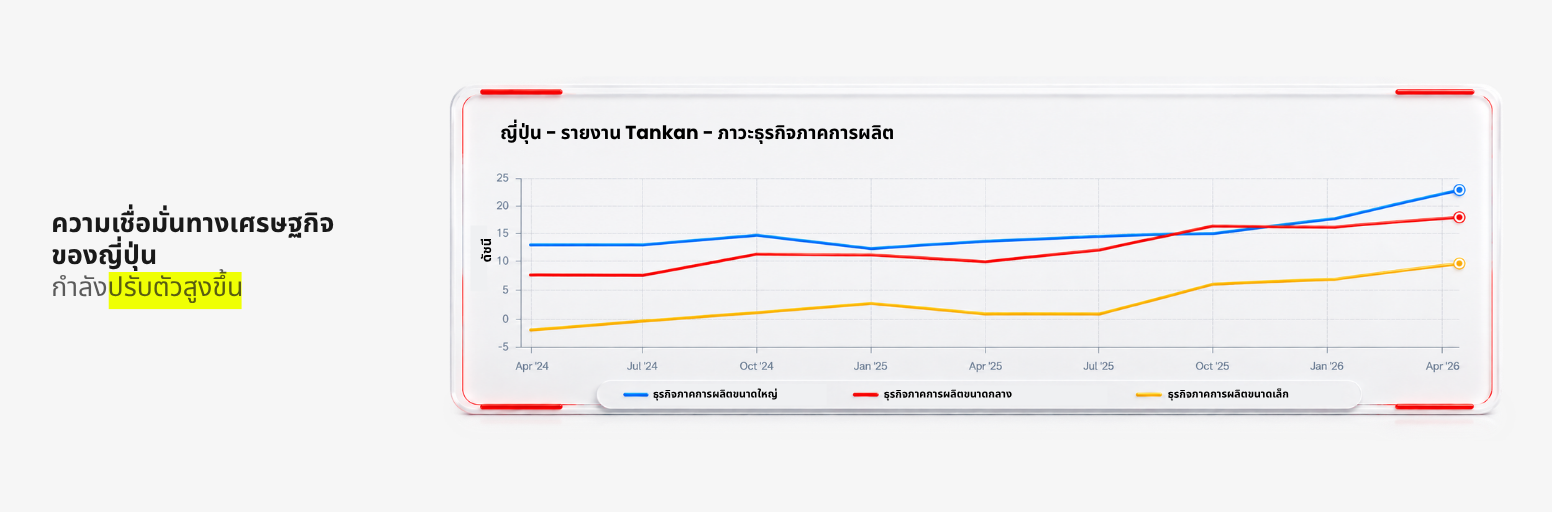
รายงาน Tankan ประจำเดือน ก.ย. ของ BOJ ชี้ว่า ดัชนีความเชื่อมั่นผู้ผลิตรายใหญ่อยู่ที่ระดับ 24เพิ่มจาก 22 ในเดือน มิ.ย. และเป็นการปรับตัวดีขึ้นติดต่อกันเป็นไตรมาสที่ 6
นอกจากนี้ ดัชนี Flash PMI เดือน ก.ย. ยังชี้ว่าญี่ปุ่นปิดไตรมาส 3 ด้วยผลงานที่แข็งแกร่งที่สุดในรอบหลายปี โดยภาคการผลิตได้รับแรงหนุนจากยอดส่งออกที่พุ่งสูงและค่าเงินเยนที่อ่อนแอ
แต่อีกด้านหนึ่งของการกลับสู่ภาวะปกติก็คือตลาดพันธบัตร ยีลด์บอนด์ 10 ปีของญี่ปุ่นพุ่งแตะระดับประมาณ 3.1% ซึ่งสูงสุดในรอบราว 3 ทศวรรษ
นี่สร้างความเสี่ยงใหม่ในไตรมาส 4 เป็นเวลาหลายสิบปีที่ญี่ปุ่นทำหน้าที่เป็นแหล่งกู้เงินราคาถูกสุดๆ ของโลก เมื่อดอกเบี้ยญี่ปุ่นแพงขึ้น ความได้เปรียบนี้ก็จะหายไปบางส่วน ซึ่งอาจกระทบไปถึงธุรกรรม Yen Carry Trade ความต้องการซื้อพันธบัตรในต่างประเทศ และท้ายที่สุดคือต้นทุนเงินทุนของโลก (Global Cost of Capital)
กระแส AI ยังคงร้อนแรงและแข็งแกร่งขึ้นเรื่อยๆ
ภายใต้สภาพแวดล้อมทางเศรษฐกิจที่ตึงตัว วัฏจักรของ AI กลับเร่งตัวขึ้นอย่างต่อเนื่อง
และนี่อาจเป็นตัวถ่วงน้ำหนักที่สำคัญที่สุดเพื่อคานอำนาจกับปัจจัยกดดันด้านนโยบายการเงินในไตรมาส 4
AI ขยับเข้าใกล้คนทั่วไปมากขึ้น
Meta เปิดตัวผู้ช่วยส่วนตัว Muse AI เมื่อวันที่ 8 ก.ย. ซึ่งดันให้ AI (แบบ Agentic AI) ก้าวข้ามจากแนวคิดเชิงเทคนิค มาเป็นสินค้าคอนซูเมอร์ที่ออกแบบมาให้ใช้จัดการงานในชีวิตประจำวันได้จริง เช่น การส่งอีเมลและจองการเดินทาง
การเปิดรับจากผู้คนก็เป็นไปอย่างรวดเร็ว
Muse ทะยานขึ้นอันดับ 1 ใน App Store สหรัฐฯ และมียอดดาวน์โหลดทะลุ 3.4 ล้านครั้งตามการประเมินของ Sensor Tower (ปัจจุบันแอปเปิดให้ใช้เฉพาะในสหรัฐฯ และตัวเลขประเมินก็ต่างกันไปในแต่ละค่าย แต่ทิศทางการเติบโตนั้นสำคัญกว่าตัวเลขเป๊ะๆ)
ทางด้าน OpenAI ก็ปล่อย GPT-6 Astra ออกมาลุยงานในเดือน ก.ย. เช่นกัน โดยรุกคืบเข้าสู่งานสายคอมพิวเตอร์ การเขียนโค้ด การวิจัย และงานซับซ้อนแบบครบวงจร (End-to-end)
ต้นทุนประมวลผล (Compute) กลับมาแพงขึ้นอีกรอบ
ในฝั่งโครงสร้างพื้นฐาน ความต้องการก็ยังแข็งแกร่งไม่แพ้กัน
Nebius เพิ่งประกาศขึ้นราคาค่าเช่าใช้ GPU แบบตามความต้องการ (On-demand) ในหลายโมเดลหลัก ตั้งแต่วันที่ 1 ต.ค. ที่ผ่านมา
ราคาเช่ารุ่น B300 ขยับจาก 7.85 ดอลลาร์ เป็น 9.50 ดอลลาร์ต่อ GPU-hour, รุ่น B200 จาก 7.15 ดอลลาร์ เป็น 8.50 ดอลลาร์, และรุ่น H200 จาก 4.50 ดอลลาร์ เป็น 5.40 ดอลลาร์ หากดูทั้งไลน์อัปของ GPU การขึ้นราคาจะเฉลี่ยอยู่ที่ราวๆ 17% ถึง 21%
ข้อมูลภาคการผลิตและการค้าในภาพกว้างก็ชี้ไปในทางเดียวกัน
ยอดสั่งซื้อสินค้าส่งออกใหม่ทั่วโลกแข็งแกร่งขึ้นมากในเดือน ส.ค. โดย S&P Global รายงานว่านี่คือการเติบโตของการส่งออกที่เร็วที่สุดในรอบเกือบ 5 ปี ซึ่งส่วนหนึ่งมาจากความต้องการอุปกรณ์เทคโนโลยี เครื่องจักร โครงสร้างพื้นฐาน AI และงบประมาณด้านการป้องกันประเทศ
ดังนั้น ภาวะชะลอตัวของ AI ที่ตลาดเคยกังวลในช่วงต้นปี จึงไม่ได้กลายมาเป็นประเด็นหลักแต่อย่างใด
แถมวัฏจักรกำลังการผลิตก็ดูเหมือนจะยังคงตึงตัวอยู่ด้วยซ้ำ
ความย้อนแย้งเชิงนโยบายที่เกิดจาก AI
แต่นี่ก่อให้เกิดความตึงเครียดด้านนโยบาย
AI คือแหล่งสร้างการเติบโต ความคาดหวังด้านประสิทธิภาพ และกำไรขององค์กร
ในขณะเดียวกัน AI ก็เป็นผู้บริโภครายใหญ่ที่สูบ เงินทุน พลังงานไฟฟ้า ชิป พื้นที่ศูนย์ข้อมูล และสินเชื่อ ไปมหาศาล
นั่นแปลว่า กระแส AI บูมที่พยุงเศรษฐกิจอยู่นี้ อาจมีส่วนทำให้โลกต้องเผชิญกับอัตราดอกเบี้ยดุลยภาพและต้นทุนกู้ยืมที่ค้างอยู่ในระดับสูงต่อไป AI จึงเป็นทั้ง “โอกาสทองในไตรมาส 4” และ “ส่วนหนึ่งของความท้าทายระดับมหภาค” ประจำไตรมาส 4 เช่นกัน
เทรดเดอร์ควรจับตาอะไรในไตรมาส 4?
บททดสอบในช่วงต้นไตรมาสได้เฉลยออกมาแล้ว 2 ตัวแปร และทั้งคู่ก็ชี้ไปในทางเดียวกัน:
PCE เดือน ส.ค. (30 ก.ย.): เงินเฟ้อทั่วไปทรงตัวที่ 3.4% ขณะที่เงินเฟ้อพื้นฐานลดลงเหลือ 3.0% ซึ่งต่ำกว่าที่คาดไว้
ตัวเลขจ้างงานเดือน ก.ย. (2 ต.ค.): ยอดจ้างงานชะลอตัวเหลือ 29,000 ตำแหน่ง และอัตราว่างงานขยับขึ้นเป็น 4.2%
ปฏิทินที่ต้องจับตาต่อไป:
CPI เดือน ก.ย. (14 ต.ค.): ด่านแรกที่จะพิสูจน์ว่าแรงกดดันเงินเฟ้อในเดือน ส.ค. ยังยืดเยื้อมาถึง ก.ย. หรือไม่ ในจังหวะที่ตลาดแรงงานเริ่มส่งสัญญาณอ่อนแอลง
การประชุม FOMC (27-28 ต.ค.) และในเดือน ธ.ค.: การประชุม 2 นัดที่เหลือของ Fed จะเป็นตัวพิสูจน์ว่าการปรับนโยบายเดือน ก.ย. เป็นแค่เหตุการณ์ครั้งเดียว หรือเป็นจุดเริ่มต้นของการคุมเข้มการเงินระยะยาว (ส่วน ECB ก็จะประชุมอีกทีเดือน ธ.ค.)
ฤดูกาลประกาศงบไตรมาส 3: ตัวเลขคาดการณ์การลงทุน (Capital Spending) ในเทคโนโลยี AI จะเป็นตัวชี้วัดว่าอุตสาหกรรมจะเดินหน้าต่อหรือจะเริ่มพัง
นอกเหนือจากปฏิทินเศรษฐกิจ สัญญาณตลาดที่สำคัญที่สุดคือ บอนด์ยีลด์สหรัฐฯ อายุ 10 ปี, ราคาน้ำมัน, บอนด์ยีลด์ญี่ปุ่น และตัวเลขคาดการณ์ผลประกอบการกลุ่ม AI
ไตรมาส 4 ไม่ใช่แค่สมรภูมิระหว่างการขึ้นดอกเบี้ยกับการเติบโตทางเศรษฐกิจ
แต่มันคือสมรภูมิของการปะทะกันระหว่างแรงขับเคลื่อนสองขั้วที่เกิดขึ้นพร้อมๆ กัน
ด้านหนึ่งคือ: ดอกเบี้ยสูง เงินเฟ้อยืดเยื้อ และต้นทุนเงินทุนทั่วโลกที่แพงขึ้น
อีกด้านหนึ่งคือ: วัฏจักรการลงทุน AI ที่ยังคงเป็นเครื่องยนต์หลักขับเคลื่อนความคาดหวังด้านประสิทธิผลการผลิต เม็ดเงินลงทุน และการเติบโตของผลกำไร
นั่นคือเหตุผลที่ธีมไตรมาส 4 ของ D Prime สรุปไว้ว่า ปัจจัยกดดันมหภาคหนักขึ้น สวนทางกระแส AI ที่ยังแรงไม่แผ่ว
บริบทระดับมหภาคกำลังยากลำบากขึ้น แต่วัฏจักรเทคโนโลยีที่แข็งแกร่งที่สุดในรอบหลายปีก็ไม่ได้หายไปไหน
บทสรุปว่าใครจะเป็นผู้ชนะ สิ่งนั้นจะเป็นตัวกำหนดทิศทางของไตรมาสสุดท้ายปี 2026
บทความโดย ทีมวิเคราะห์ D Prime
งานวิจัยด้านเศรษฐกิจมหภาคและกลยุทธ์ตลาด โดยทีมวิเคราะห์ภายในของ D Prime
ข้อจำกัดความรับผิดชอบ
ข้อมูลในเอกสารนี้จัดทำขึ้นเพื่อวัตถุประสงค์ในการให้ข้อมูลทั่วไปและเพื่อการศึกษาเท่านั้น และไม่ถือเป็นคำแนะนำด้านการลงทุน คำแนะนำทางการเงิน คำแนะนำด้านการเทรด ข้อเสนอแนะ หรือการเสนอซื้อ เสนอขาย หรือชักชวนให้ซื้อขายตราสารทางการเงินใด ๆ หรือเข้าร่วมกลยุทธ์การเทรดใด ๆ
การเทรดผลิตภัณฑ์ที่มีเลเวอเรจ เช่น สัญญาซื้อขายส่วนต่าง (CFDs) มีความเสี่ยงสูงต่อการขาดทุน และอาจไม่เหมาะสำหรับนักลงทุนทุกคน ผลการดำเนินงานในอดีตไม่สามารถใช้เป็นเครื่องบ่งชี้ผลลัพธ์ในอนาคตได้ การอ้างอิงถึงแนวโน้มตลาด ผลการดำเนินงานของสินทรัพย์ ระดับราคา หรือข้อความคาดการณ์ล่วงหน้าใด ๆ เป็นเพียงความคิดเห็นหรือบทวิเคราะห์ภาพรวมตลาด ณ วันที่เผยแพร่ และอาจเปลี่ยนแปลงได้โดยไม่ต้องแจ้งให้ทราบล่วงหน้า
บทความนี้ไม่ได้คำนึงถึงวัตถุประสงค์ สถานะทางการเงิน หรือระดับการยอมรับความเสี่ยงของนักลงทุนแต่ละราย ผู้อ่านควรศึกษาข้อมูลอย่างเป็นอิสระและขอคำแนะนำจากผู้เชี่ยวชาญก่อนตัดสินใจลงทุนหรือทำการเทรดใด ๆ D Prime และบริษัทในเครือไม่รับรองหรือรับประกันความถูกต้อง ความครบถ้วน หรือความน่าเชื่อถือของข้อมูลนี้ และขอปฏิเสธความรับผิดใด ๆ ต่อความสูญเสียหรือความเสียหาย ไม่ว่าทางตรง ทางอ้อม โดยบังเอิญ สืบเนื่อง หรือในลักษณะอื่นใด ที่เกิดขึ้นจากหรือเกี่ยวข้องกับการใช้หรือการเชื่อถือข้อมูลที่ปรากฏในเอกสารนี้ ข้อมูลข้างต้นไม่ควรถูกใช้หรือถือเป็นพื้นฐานในการตัดสินใจเทรด หรือเป็นคำเชิญชวนให้ทำธุรกรรมใด ๆ และไม่ควรใช้รายงานนี้แทนการพิจารณาอย่างเป็นอิสระของคุณเอง
“D Prime” เป็นชื่อแบรนด์ของ D Prime Vanuatu Limited ซึ่งเป็นบริษัทที่จัดตั้งขึ้นและอยู่ภายใต้การกำกับดูแลของ Vanuatu Financial Services Commission (หมายเลขบริษัท: 700238) ทั้งนี้ ความพร้อมให้บริการของผลิตภัณฑ์และบริการอาจแตกต่างกันไปตามประเทศหรือพื้นที่ และข้อกำหนดด้านกฎระเบียบที่เกี่ยวข้อง